インサイト

インサイト · 5 ページ

メモリ相場が二極化するとき——3Q26 の「AI 主導」対「コンシューマ需要」の分岐を OEM・EMS 調達はどう読むべきか

2026年7月8日・文:WingCore Editorial

メモリ相場が二極化するとき——3Q26 の「AI 主導」対「コンシューマ需要」の分岐を OEM・EMS 調達はどう読むべきか

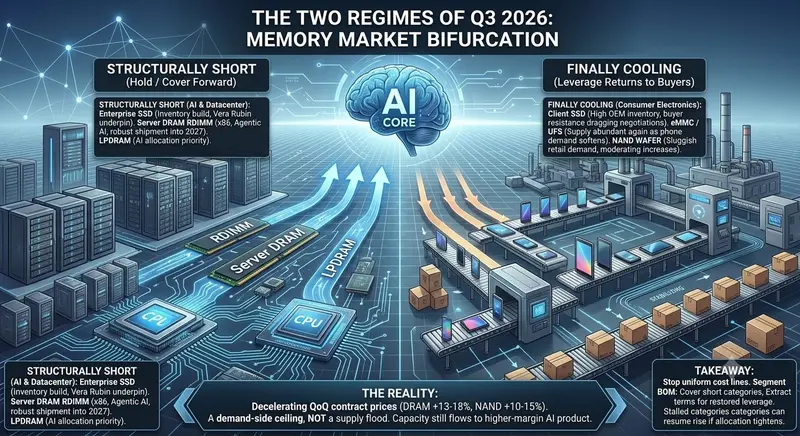
TrendForceの7月3日の価格調査は、3Q26のメモリ契約価格の上昇が減速することを確認した(DRAMは+13~18%、NANDは+10~15%)。だが調達にとってより重要なのは数字ではなく構造の変化だ。本サイクルで初めて、市場は供給不足が続くAI・サーバー主導のセグメントと、購買力が価格支配力に蓋をしたコンシューマ向けセグメントに分かれた。

marketmemoryai-demandprocurement
続きを読む →
HBM 大手が米国上場するとき:SK ハイニックスの 7 月 10 日 Nasdaq デビューが 2027 年までの OEM・EMS メモリ調達戦略に意味するもの

2026年7月6日・文:WingCore Editorial

HBM 大手が米国上場するとき:SK ハイニックスの 7 月 10 日 Nasdaq デビューが 2027 年までの OEM・EMS メモリ調達戦略に意味するもの

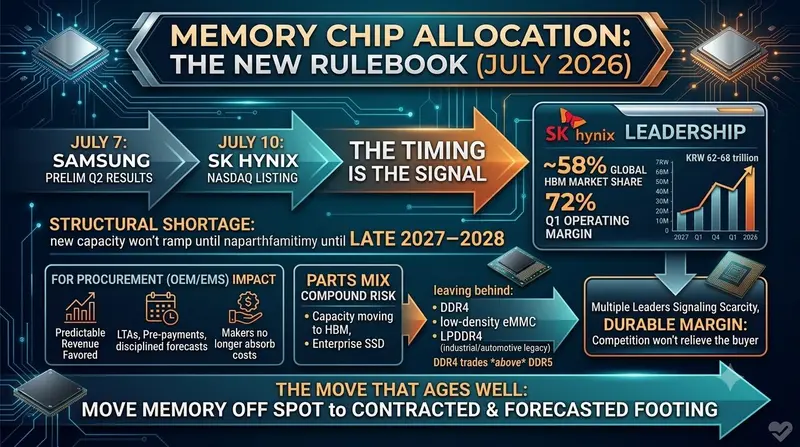
SK ハイニックスの 7 月 10 日 Nasdaq ADR 上場は、サムスンの 7 月 7 日 Q2 速報の数日後に訪れ、支配的なメモリ供給者の生産能力の価格設定を公開市場に結び付けます。OEM・EMS の調達責任者にとって、この出来事は金融上の節目というより、2027 年までの割当・契約規律・価格決定力の挺動に関する構造的シグナルです。本稿は株主向けではなく、調達戦略のために読み解きます。

memoryai-demandmarketsupply-risk
続きを読む →
ハイパースケーラーが DDR5 を買わずに DDR4 を再利用する時代——メタの Vistara CXL ASIC が OEM・EMS のメモリ調達に示すもの

2026年7月3日・文:WingCore Editorial

ハイパースケーラーが DDR5 を買わずに DDR4 を再利用する時代——メタの Vistara CXL ASIC が OEM・EMS のメモリ調達に示すもの

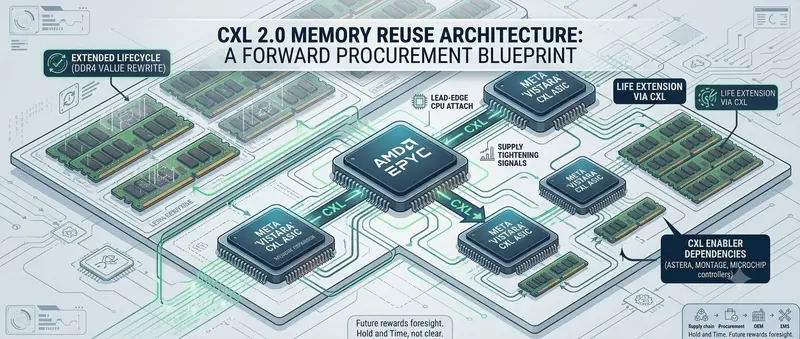
ISCA 2026 で、メタは第一世代の自社製 CXL 2.0 メモリ拡張 ASIC「Vistara」を公開した。旧世代 DDR4-2400 を DDR5 専用の AMD EPYC サーバーに生産規模で接続する。工学的な見出しの下に構造的な調達シグナルがある。

memoryai-demandsupply-chainsupply-risk
続きを読む →
開示された一本の契約が AI サーバー用 MLCC の 1 年分を押さえるとき——サムスン電機の 2.94 億ドル契約が OEM・EMS の受動部品調達に示すもの

2026年7月1日・文:WingCore Editorial

開示された一本の契約が AI サーバー用 MLCC の 1 年分を押さえるとき——サムスン電機の 2.94 億ドル契約が OEM・EMS の受動部品調達に示すもの

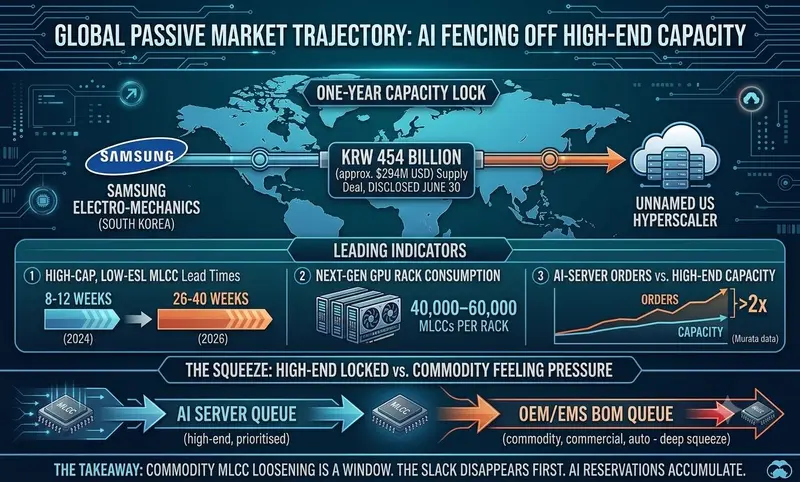
サムスン電機は 6 月 30 日、米ハイパースケーラ(社名非開示)と約 2.94 億ドル・1 年間の MLCC 供給契約を開示し、納入は 2027 年 1 月に始まる。OEM・EMS の調達部門にとって重要なのは見出しの金額ではなく、構造の読み解きである。高端の受動部品能力が開示された長期契約で囲い込まれ、その圧力が、多くのバイヤーが実際に抱える汎用品へと流れ落ちる。

marketai-demandprocurementsamsung
続きを読む →
中国の 6/22 両用・レアアース指定は地政学の見出しではなく調達シグナルである——OEM・EMS の調達チームが読み取るべきこと

2026年6月29日・文:WingCore Editorial

中国の 6/22 両用・レアアース指定は地政学の見出しではなく調達シグナルである——OEM・EMS の調達チームが読み取るべきこと

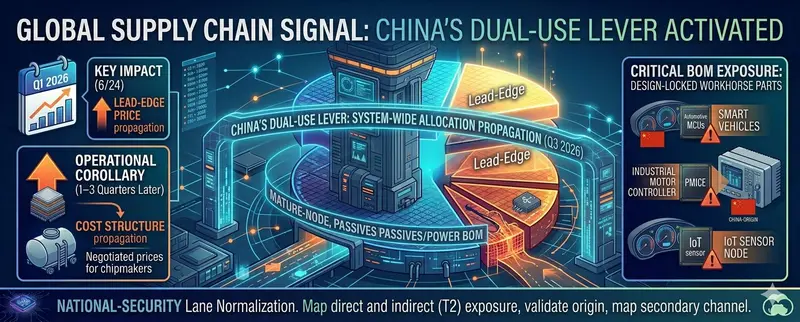
6 月 22 日、北京は 6 月初の米国による軍事企業指定に対し、二つの協調した命令で応じた。米企業 10 社を輸出管理に追加し、46 社を政府調達から排除。レアアース採掘企業と磁石メーカーが名指しされ、その文言は「世界中」に及んだ。OEM・EMS の調達組織にとって持続的な含意は具体的な社名ではなく、両用論理と域外適用の常態化だ。

marketprocurementsupply-risksupply-chain
続きを読む →
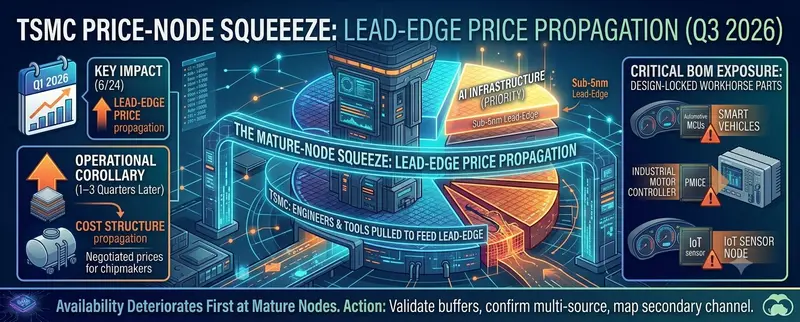
TSMC の 6 月 24 日「全ノード値上げ」が示すのは先端よりも成熟能力の問題——OEM・EMS の調達チームはここをどう読むか

2026年6月26日・文:WingCore Editorial

TSMC の 6 月 24 日「全ノード値上げ」が示すのは先端よりも成熟能力の問題——OEM・EMS の調達チームはここをどう読むか

TSMC は 6 月 24 日、7nm 以下の全先端ノードを対象に 5〜10% の値上げを顧客へ通知した。ウェハー売上の約 4 分の 3 を覆う。OEM・EMS バイヤーにとって直接のコスト影響は実在するが緩慢で、より重要なシグナルは成熟ノードからの資源再配分である。これが大半の BOM を占めるレガシー品の納期と入手性を組み換える。

marketai-demandprocurementsupply-risk
続きを読む →
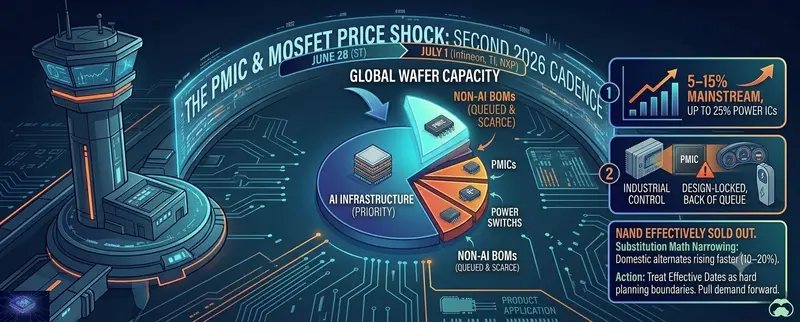
年内2度目のアナログ・パワー値上げが1度目より重要な理由——ST・インフィニオン・TI・NXP の「頻度」を OEM・EMS 調達がどう読むか

2026年6月24日・文:WingCore Editorial

年内2度目のアナログ・パワー値上げが1度目より重要な理由——ST・インフィニオン・TI・NXP の「頻度」を OEM・EMS 調達がどう読むか

アナログ・パワーの主要各社が、同一週内に年内2度目の値上げを発効させる。5〜15%という見出しではなく、その「頻度」こそが調達部門にとっての本質だ。本稿は ST・インフィニオン・TI・NXP の連続値上げが示すシグナルを読み解き、価格決定権が供給側に固定される前に OEM・EMS バイヤーが制度として備えるべきことを論じる。

marketprocurementsupply-chainai-demand
続きを読む →
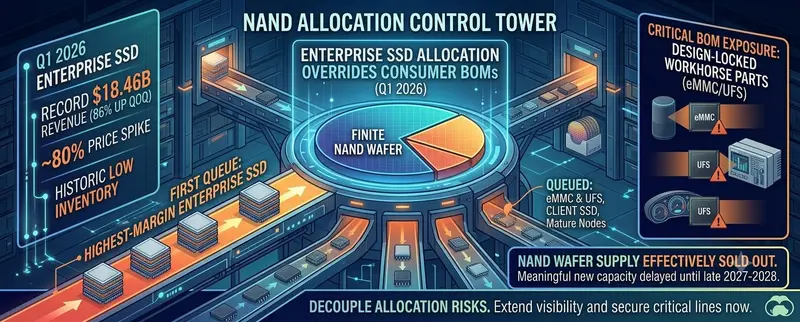
エンタープライズ SSD 需要が NAND の優先順位を塗り替えるとき——2026 年の生産能力再配分が OEM・EMS のストレージ調達に意味するもの

2026年6月22日・文:WingCore Editorial

エンタープライズ SSD 需要が NAND の優先順位を塗り替えるとき——2026 年の生産能力再配分が OEM・EMS のストレージ調達に意味するもの

2026 年第 1 四半期のエンタープライズ SSD 売上は過去最高の 184.6 億ドル(前期比 +86%)に達し、契約価格は一四半期で約 80% 上昇、在庫は歴史的低水準まで低下しました。メーカーがウェハ能力を高採算の AI ストレージへ振り向ける中、逼迫は HBM や高性能 DRAM にとどまらず、汎用 NAND・クライアント SSD・eMMC・UFS の供給と価格を再構成しています。本稿では、この再配分が OEM・EMS バイヤーにとって構造的に何を意味し、調達戦略をどう適応させるべきかを論じます。

memoryai-demandprocurement2026-q2
続きを読む →
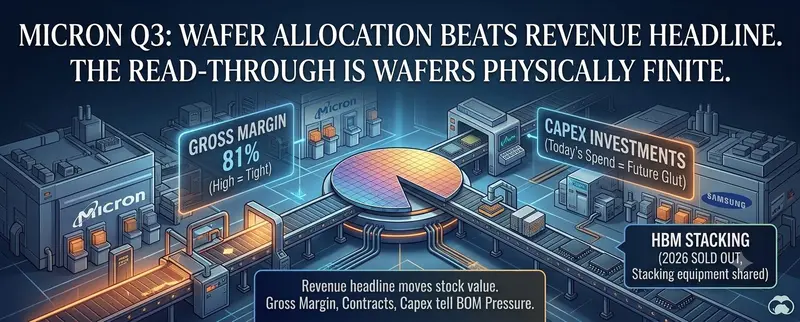
6 月 24 日のマイクロン決算は単なる決算イベントではなく「読み解き材料」——HBM スーパーサイクルの真贋テストが OEM・EMS のメモリ調達に示すもの

2026年6月19日・文:WingCore Editorial

6 月 24 日のマイクロン決算は単なる決算イベントではなく「読み解き材料」——HBM スーパーサイクルの真贋テストが OEM・EMS のメモリ調達に示すもの

6 月 24 日、マイクロンは今年最も広いアナリスト予想の開きの中で FQ3 を発表する。調達部門にとって、この発表の価値は株価反応ではなく、メーカーが能力を HBM に振り続けるかどうかの読み解きにある。本稿は粗利率・複数年契約の可視性・設備投資という三つのシグナルを分解する。

memoryai-demandmarketsupply-risk
続きを読む →
2026 年の二速の半導体市場——MCU の割当とアナログの緩和が、二つの異なる調達戦略を要求する理由

2026年6月17日・文:WingCore Editorial

2026 年の二速の半導体市場——MCU の割当とアナログの緩和が、二つの異なる調達戦略を要求する理由

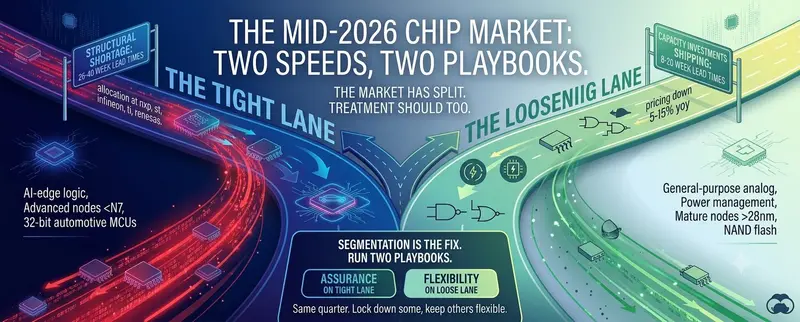
2026 年の部品市場は二つに分裂した。逼迫レーン——AI エッジロジックと車載・産業向け MCU が 26〜40 週の納期に張り付く——と、緩和レーン——アナログ、ディスクリート、成熟ノードロジック、NAND が供給と価格の両面で緩む。不足期の単一の戦略をなお回している OEM・EMS バイヤーは、両側でリスクを誤って値付けしている。なぜ分裂が起きたのか、差別化された調達とは何かを構造的に読み解く。

marketprocurementindustrialsupply-chain
続きを読む →
EOL の論理が逆転するとき——DDR4 が DDR5 を上回る市場が OEM・EMS の調達戦略に突きつけるもの

2026年6月15日・文:WingCore Editorial

EOL の論理が逆転するとき——DDR4 が DDR5 を上回る市場が OEM・EMS の調達戦略に突きつけるもの

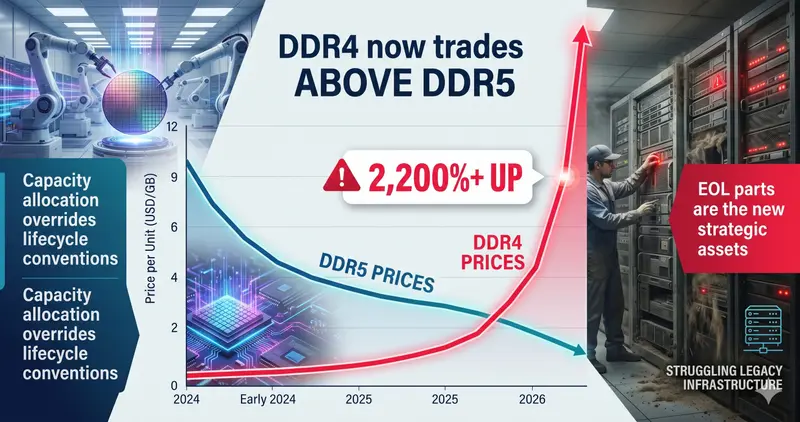
旧世代メモリが後継より高くなる価格逆転は、単なる珍事ではありません。能力配分が製品ライフサイクルの慣行を上書きするようになったことを示すシグナルです。OEM・EMS バイヤーにとって、DDR4 が DDR5 を上回る事実は、EOL 部品を BOM 全体でどう計画し、原価計算し、統制するかを問い直します。

memorysupply-riskprocurement2026-q2
続きを読む →
次の「HBM 型」逼迫は受動部品で起きる——AI サーバー向け MLCC 需要が汎用品を押し出し、OEM・EMS の調達戦略を組み換える

2026年6月12日・文:WingCore Editorial

次の「HBM 型」逼迫は受動部品で起きる——AI サーバー向け MLCC 需要が汎用品を押し出し、OEM・EMS の調達戦略を組み換える

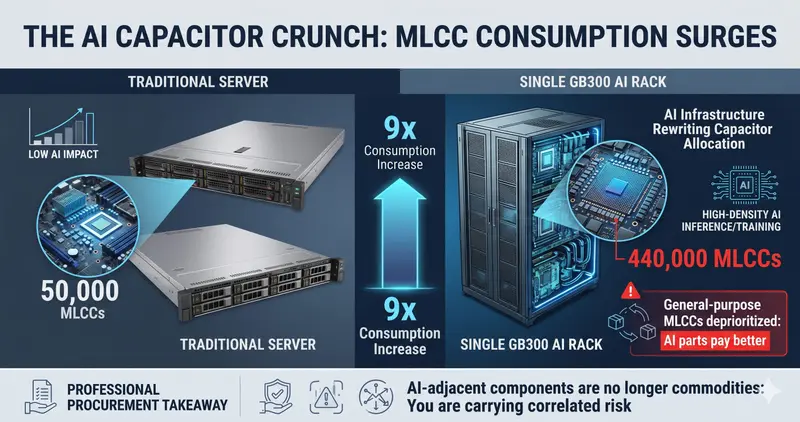
部品市場はこの 2 年、AI アクセラレータが HBM と DRAM の能力を吸い上げる様を見続けてきた。同じ力学が今、積層セラミックコンデンサ(MLCC)で再現されつつある。AI ラック 1 台が従来サーバーの約 9 倍の MLCC を消費する以上、影響は高位品の値上げにとどまらない。本稿は、それが 2026 年後半の調達戦略に何を意味するかを検討する。

marketai-demandprocurement2026-q2
続きを読む →