インサイト

インサイト · 4 ページ

メモリの基調講演が割当の壁に出会うとき — Samsung の FMS 2026 ロードマップが 2027 年の調達にもたらすもの、もたらさないもの

2026年8月7日・文:WingCore Editorial

メモリの基調講演が割当の壁に出会うとき — Samsung の FMS 2026 ロードマップが 2027 年の調達にもたらすもの、もたらさないもの

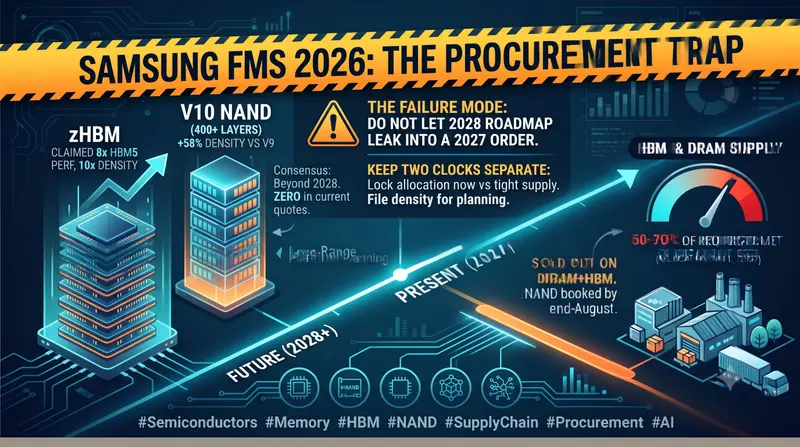
Samsung が FMS 2026 で公開した zHBM、HBM5、400+ 層 V10 NAND は、技術的方向性の明確な表明であると同時に、2028 年のロードマップを 2027 年の供給に読み込めば本物の罠になる。本稿ではロードマップと入手可能性を切り分け、今後 18 ヶ月にわたり OEM・EMS バイヤーが次世代の密度を割当判断にどう活かすべきか、そして活かすべきでないかを整理する。

memoryai-demandsamsungsupply-chain
続きを読む →
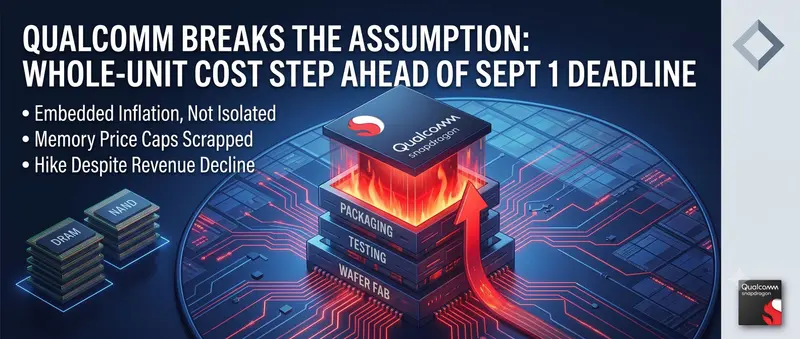
メモリコストがロジックへ越境するとき——クアルコムの 9 月一律値上げが OEM・EMS 調達戦略に示すもの

2026年8月3日・文:WingCore Editorial

メモリコストがロジックへ越境するとき——クアルコムの 9 月一律値上げが OEM・EMS 調達戦略に示すもの

クアルコムが Snapdragon を 9 月 1 日に一律値上げし、その理由をウエハー・検査・先端パッケージング・メモリの投入コストと明言したことは、構造的な転換点を意味する。メモリインフレはもはやメモリの品目に留まらず、ロジック・SoC の価格へ波及し始めた。本稿は転嫁のメカニズム、SoC 各社による追随値上げの蓋然性、そして OEM・EMS バイヤーが BOM コストモデルと交渉姿勢で何を変えるべきかを検討する。

marketmemoryai-demandprocurement
続きを読む →
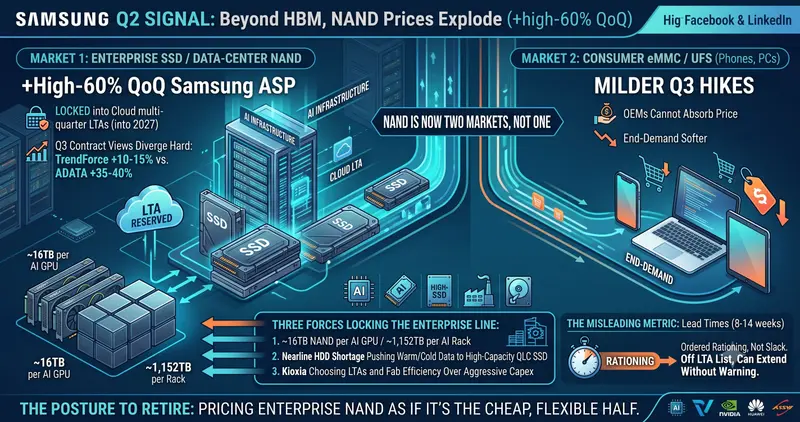
見落とされた側が最速で再価格付けされるとき——サムスン Q2 の NAND ASP が 2027 年までの OEM・EMS ストレージ調達に示すもの

2026年7月31日・文:WingCore Editorial

見落とされた側が最速で再価格付けされるとき——サムスン Q2 の NAND ASP が 2027 年までの OEM・EMS ストレージ調達に示すもの

サムスンの Q2 2026 決算電話会議は、HBM 一色の物語が覚い隠してきた事実を開示した。今四半期の NAND 平均単価は DRAM より速く上昇——前四半期比で概ね +60% 対 +40% である。エンタープライズ SSD が NAND 最大の単一用途となり、能力がクラウド LTA で 2027 まで固定されるなか、ストレージ調達は二極化した。本稿は OEM・EMS バイヤー向けに、エンタープライズ対民生の分岐とその割当ロジックを整理する。

memoryai-demandsupply-riskprocurement
続きを読む →
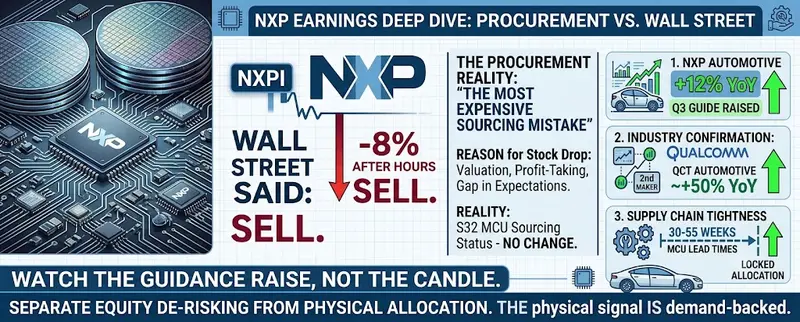
好決算・ガイド上方修正でも株価が下落するとき——NXP の Q2 2026 車載決算が OEM・EMS 調達戦略に示すもの

2026年7月29日・文:WingCore Editorial

好決算・ガイド上方修正でも株価が下落するとき——NXP の Q2 2026 車載決算が OEM・EMS 調達戦略に示すもの

NXP は Q2 2026 で車載として過去最高の四半期を出した——売上・EPS の予想超え、車載 +12%(MEMS 除き +17%)、Q3 ガイドの上方修正。それでも株価は引け後 約8% 下落。OEM・EMS の調達部門にとってより有用なシグナルは、資本市場のセンチメントと物理的な配分の現実との乖離が広がっていることだ。

marketprocurement2026-q2supply-chain
続きを読む →
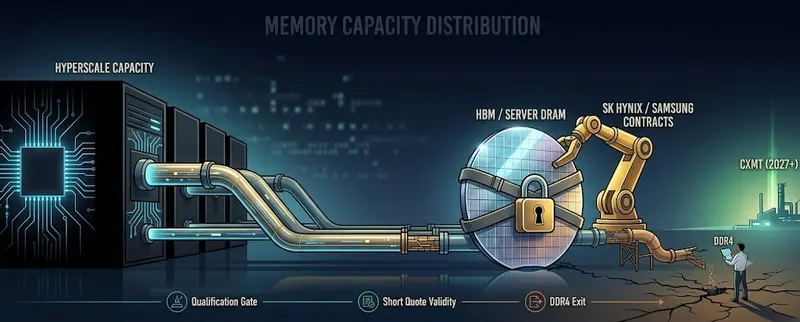
メモリ供給が長期契約に移るとき——韓国の約9,500億ドル AI 半導体契約が 2030 年までの OEM・EMS 調達戦略に示すもの

2026年7月27日・文:WingCore Editorial

メモリ供給が長期契約に移るとき——韓国の約9,500億ドル AI 半導体契約が 2030 年までの OEM・EMS 調達戦略に示すもの

週末に発表された、SK ハイニックスとサムスンによる対米ハイパースケーラー向け 約9,500億ドルの供給コミットメントは、市場を緩めるキャパ増強の話ではない。先端 HBM とサーバー DRAM について、ハイパースケーラー優先を merchant・商用チャネルに対して契約として固定する需要側のロックインである。

memoryai-demandsupply-chainsamsung
続きを読む →
中国製 DRAM が値差を縮め始めるとき——DDR5 スプレッドの縮小が 2027 年に向けた OEM・EMS のセカンドソース戦略に示すもの

2026年7月24日・文:WingCore Editorial

中国製 DRAM が値差を縮め始めるとき——DDR5 スプレッドの縮小が 2027 年に向けた OEM・EMS のセカンドソース戦略に示すもの

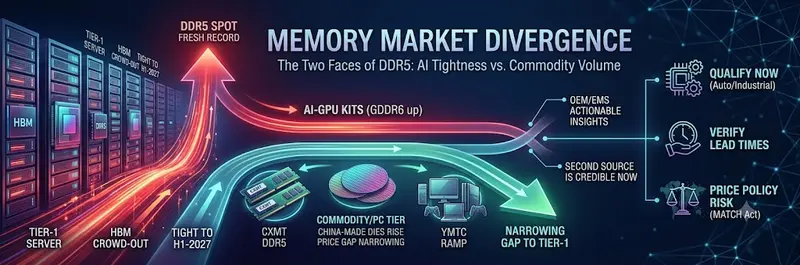
DDR5 モジュール現物は今週、最高値を更新した。にもかかわらず中国製ダイが既存サプライヤーとの値差を縮め始めている――この一見矛盾は、汎用帯とサーバー帯を分けて見た瞬間に矛盾でなくなる。OEM・EMS の調達部門にとって重要なのは現物の高値そのものではなく、低価格帯に信頼できるセカンドソースが登場したこと、そしてそれに伴う認証・納期・政策の問いである。

memorysupply-chainsupply-riskmarket
続きを読む →
HBM が DDR5 を押しのけるとき——サーバーメモリを 2027 年まで逼迫させるウェハー割当の算術

2026年7月22日・文:WingCore Editorial

HBM が DDR5 を押しのけるとき——サーバーメモリを 2027 年まで逼迫させるウェハー割当の算術

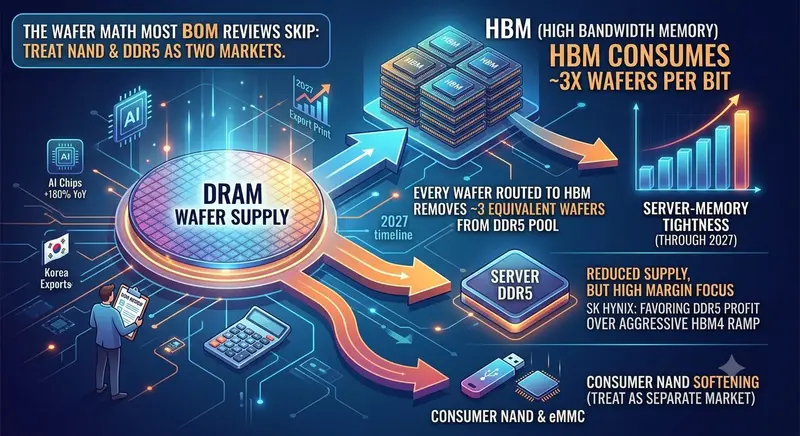
今週は韓国の記録的な輸出と、メモリ主導の株高が見出しをさらった。しかし OEM・EMS の調達チームにとってより持続的な論点は、その一段下、ウェハー割当の中にある。HBM と DDR5 は同じ DRAM 能力を、およそ 3 対 1 の交換比率で奪い合い、リーダー企業は積極的な HBM4 立ち上げよりも DDR5 の採算を優先すると示唆している。本稿では、サーバー向け DDR5 の逼迫がなぜ循環的ではなく構造的なのか、そして 2027 年上期までの計画に何を意味するのかを整理する。

memoryai-demandsupply-risksupply-chain
続きを読む →
ボトルネックが国内へ移るとき——TSMC の 1,000 億ドル追加投資と先端パッケージ工場 2 棟が OEM・EMS 調達戦略に示すもの

2026年7月20日・文:WingCore Editorial

ボトルネックが国内へ移るとき——TSMC の 1,000 億ドル追加投資と先端パッケージ工場 2 棟が OEM・EMS 調達戦略に示すもの

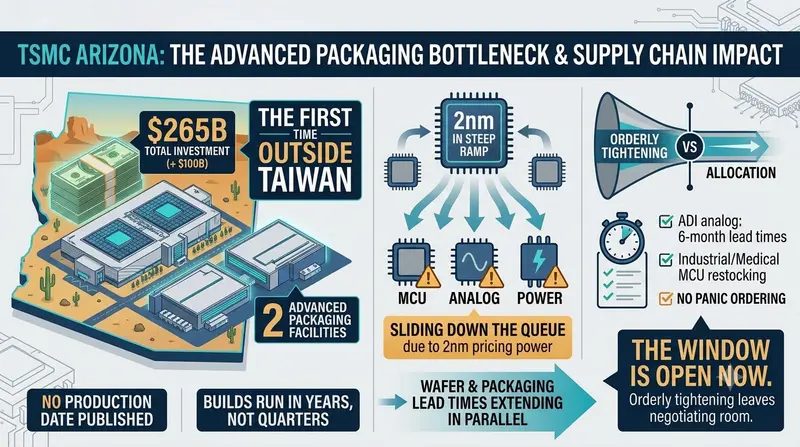
TSMC は 7 月 16 日、アリゾナへ 1,000 億ドルを追加投資すると発表し、同州への累計投資額は 2,650 億ドルとなりました。今回初めて先端パッケージ能力が台湾以外に置かれます。第 2 四半期決算および今週の納期報道と併せて読みますと、本発表は供給緩和のシグナルというより、今サイクルにおける実質的な制約がどこにあるかを公式に認めたものと解釈するのが妥当です。

marketai-demandprocurement2026-q2
続きを読む →
コストの波がメモリを越えるとき——2026 年 7 月のアナログ・MCU・パワー・受動部品の値上げが OEM・EMS 調達戦略に示すもの

2026年7月17日・文:WingCore Editorial

コストの波がメモリを越えるとき——2026 年 7 月のアナログ・MCU・パワー・受動部品の値上げが OEM・EMS 調達戦略に示すもの

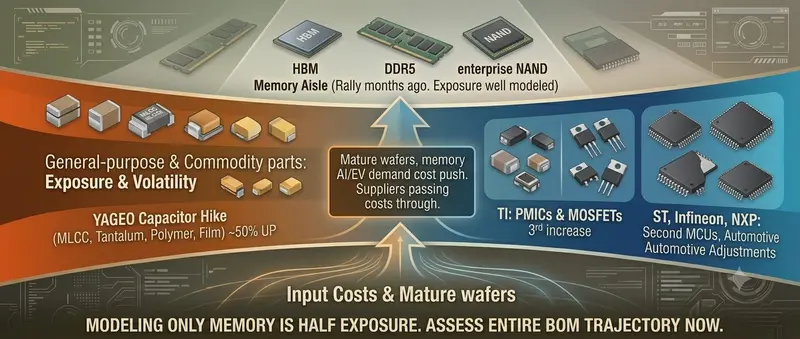
2026 年上半期、調達の議論はメモリに支配されていた。7 月の値上げサイクルは構造的な転換点を示す——コスト圧力がメモリを明確に越え、アナログ、マイコン、パワー半導体、受動部品へと波及した。YAGEO の広範なコンデンサ調整、TI の年内三度目、ST・Infineon・NXP の第二弾が重なる。

marketprocurementsupply-chainsupply-risk
続きを読む →
特殊メモリの設計会社が利益 400% 増を計上するとき——Ingenic の 2026 上半期予想が、レガシー DRAM・SRAM・NOR の OEM / EMS 調達に示すもの

2026年7月15日・文:WingCore Editorial

特殊メモリの設計会社が利益 400% 増を計上するとき——Ingenic の 2026 上半期予想が、レガシー DRAM・SRAM・NOR の OEM / EMS 調達に示すもの

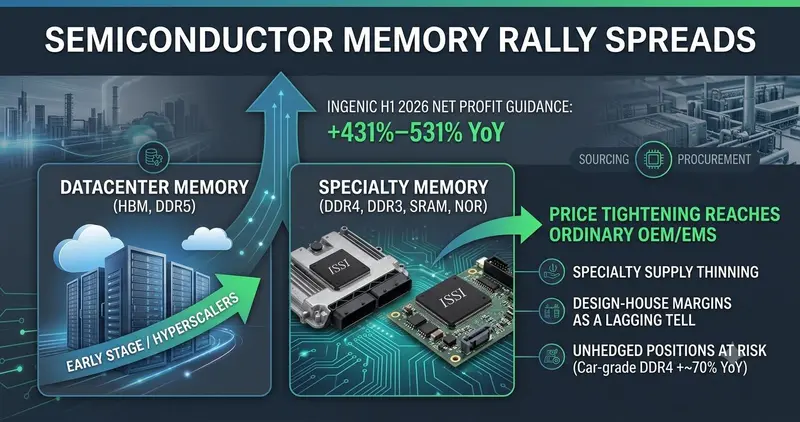
Ingenic(北京君正)は 7 月 13 日、2026 上半期の純利益を前年同期比 431%〜531% 増と予想した。ISSI の特殊ラインを含む DRAM・Flash 全般で、メモリ・スーパーサイクルが価格を押し上げたことが要因である。OEM / EMS の調達部門にとって、この開示は決算イベントとしてよりも、上げが HBM と DDR5 から、工業・車載の部品表を構成するレガシー/特殊セグメントへ波及したことの確認として重要だ。

memorysupply-riskindustrialprocurement
続きを読む →
株価と実体市場が乖離するとき——2026 年 7 月の半導体売りが、OEM・EMS の調達に示すもの、示さないもの

2026年7月13日・文:WingCore Editorial

株価と実体市場が乖離するとき——2026 年 7 月の半導体売りが、OEM・EMS の調達に示すもの、示さないもの

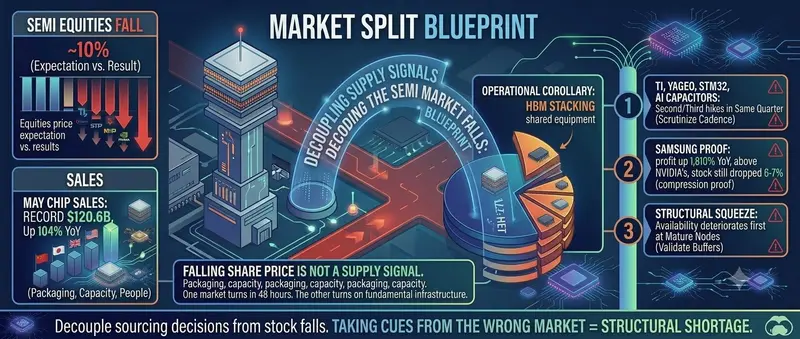
2026 年 7 月 6 日からの週、半導体株は 2 営業日で約 1 割を失いました。同じ週、SIA は 5 月の世界半導体売上高が過去最高の 1,206 億ドルに達したと発表し、サムスンは第 2 四半期の営業利益を 89.4 兆ウォンと予想しています。調達部門にとって、この乖離は解消すべき矛盾ではなく、運用に組み込むべき区別です。本稿では、株式市場が織り込み直したものと、実体市場が実際に動いた方向を切り分け、2026 年後半以降の調達への含意を整理します。

marketai-demandmemoryprocurement
続きを読む →
メモリメーカーが原ウェハーを 10 年ロックするとき——マイクロンの 30 億ドル GlobalWafers 投資が 2027 年までの OEM・EMS 調達戦略に示すもの

2026年7月10日・文:WingCore Editorial

メモリメーカーが原ウェハーを 10 年ロックするとき——マイクロンの 30 億ドル GlobalWafers 投資が 2027 年までの OEM・EMS 調達戦略に示すもの

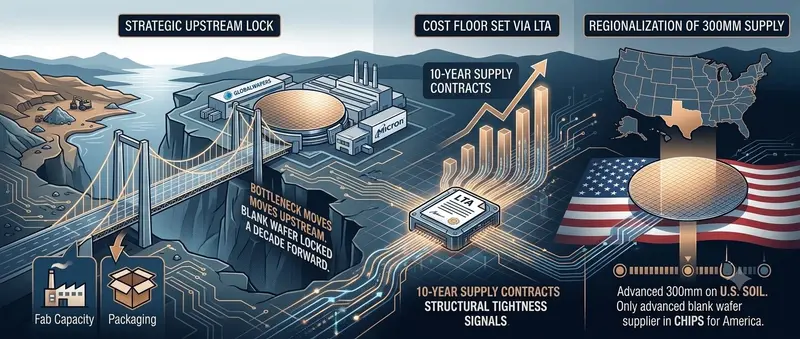
7 月 9 日のマイクロン発表——米半導体エコシステム強化に最大 30 億ドル、テキサス州シャーマンの GlobalWafers 300mm 工場に 5 億ドルの戦略融資、そして 10 年間の原シリコンウェハー供給契約——を市場は株価材料として扱った。だが調達組織にとって、より持続的なシグナルはチェーンの一層上流にある。ボトルネックは fab キャパから基材供給へ移り、しかも地域ブロック化している。

memorysupply-chainsupply-riskprocurement
続きを読む →