
2026年9月9日・文:WingCore Editorial
Qualcomm–AmazonのカスタムAIシリコン計画、推論演算・1.6T光接続・クラウドEDAの統合
複数世代の協業はカスタム推論シリコンと最大1.6Tの光接続を組み合わせます。AWS基盤を利用したEDAも対象となり、設計と導入の両工程を接続します。製品、製造、サービス開始時期が未公表のため、商用供給への影響は今後の節目に依存します。
続きを読む →インサイト
2026年9月9日・文:WingCore Editorial
複数世代の協業はカスタム推論シリコンと最大1.6Tの光接続を組み合わせます。AWS基盤を利用したEDAも対象となり、設計と導入の両工程を接続します。製品、製造、サービス開始時期が未公表のため、商用供給への影響は今後の節目に依存します。
続きを読む →
2026年9月7日・文:WingCore Editorial
ノートPC向けCPU供給は第2四半期以降に改善し、生産停止リスクは低下しました。一方、CPU、DRAM、SSDのBOM比率は68%に達しています。OEM・EMSの供給評価軸は割当から低コスト在庫の消化時期と価格転嫁へ移行しています。
続きを読む →
2026年9月2日・文:WingCore Editorial
Samsungが9月1日に示したロードマップでは、HBM5はHBM4E比約2倍、zHBMはHBM5比約8倍の性能を目標としています。事業上の重要点は最大値ではなく、接合、パッケージ、放熱、テスト、顧客認定にまたがる検証負担の増加です。OEM・EMSの供給評価では技術目標と認定済み割当を分離する必要があります。
続きを読む →
2026年8月31日・文:WingCore Editorial
DiodesはElevATE Semiconductorを2.5億ドルの現金取引で買収しました。買収後12カ月の売上寄与は約5,000万ドルで、売上高、粗利益率、1株利益への即時寄与が見込まれています。ElevATEは製品ラインとして継続するため、短期の公表方針は製品整理ではなく顧客継続性です。
続きを読む →
2026年8月28日・文:WingCore Editorial
8月27日の VIS Fab 3 火災は確認済みですが、生産影響は未確認です。稼働率約90%、能力約4%減、2027年値上げ協議の条件下で、OEM・EMS 向けの確認基準を整理します。
続きを読む →
2026年8月26日・文:WingCore Editorial
上院の国防授権法案へ再度組み込まれつつある MATCH 法案は、DUV 液浸露光と極低温エッチング装置の対中輸出を禁じるとともに、中国国内の設置済み ASML 装置への保守提供も禁止する構成です。OEM・EMS の調達組織にとって関係するエクスポージャーは先端ロジックではなく、汎用 MCU、アナログ、パワー、NOR、DDR4 を供給する成熟ノードの産出です。国産 DUV は 2026 年に約 5 台、2025 年の輸入は 95 台であり、計画対象期間内に代替能力は存在しません。
続きを読む →
2026年8月24日・文:WingCore Editorial
STMicroelectronics の年内3回目の値上げが2026年8月23日に発効しました。対象はパワー IC、汎用 MCU、NFC RF チップ、パワー半導体で、車載 MCU の価格は累計 15〜20% 上昇し、パワーデバイスの納期は30週から52週に及びます。TI、NXP、Infineon、onsemi の同種の動きと並べて読むと、この事象はアナログ・パワー領域の価格改定が個別メーカーとの交渉事項であることをやめ、カテゴリの構造的特性へ移行した地点を示しています。本稿では2026年の各回の周期、納期と価格の相互補強、そして2027年までの OEM・EMS 調達戦略への含意を検討します。
続きを読む →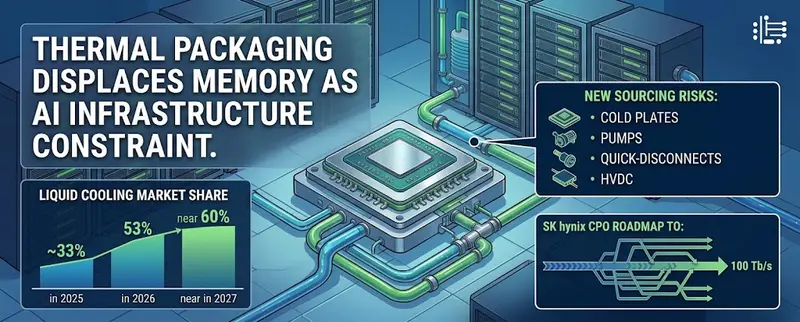
2026年8月21日・文:WingCore Editorial
今週公表された研究者の見解では、実装放熱がメモリに代わり AI インフラ拡張の最大の制約となりました。AI プロセッサ単体の TDP は 1kW を超え、ラックは数百キロワットに達する一方、液冷普及率は 2025 年の約 33% から 2026 年 53%、2027 年には 60% 近傍へ上昇します。OEM・EMS にとってこの変化は、案件リスクを半導体の割当から熱管理・給電ハードウェアへ移すもので、既存の調達体制の多くが追跡対象として設計してこなかった領域です。議論されている緩和経路である CPO と STCO は実在しますが、2026 年から 2027 年の日程を変える時間軸にはありません。
続きを読む →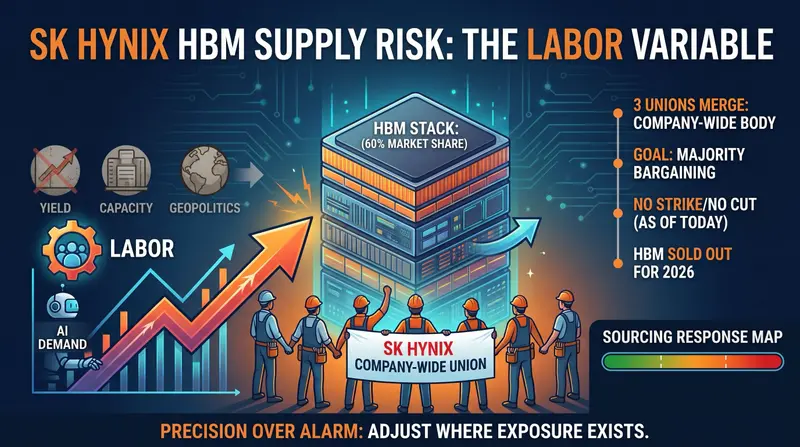
2026年8月19日・文:WingCore Editorial
TrendForce の 2026年第2四半期データによれば、NAND Flash 上位5ブランドの合計売上は 688.7 億米ドル、前期比 77% 増となり、その伸びはビット出荷ではなく平均販売価格によるものでございます。マイクロンは 99.2% 増で3位へ浮上し、SK hynix グループは営業利益率が過去最高を記録いたしました。OEM・EMS の調達組織にとって重要なのは、見出しの数字そのものよりも、この結果がサイクル後半におけるメーカー側の動機について何を示しているかという点でございます。本稿では、ASP 主導の四半期が多くの調達モデルに埋め込まれた平均回帰の前提をなぜ無効化するのか、また YMTC の 8-Plane QLC の量産流通がセカンドソース判断の何を変え、何を変えないのかを整理いたします。
続きを読む →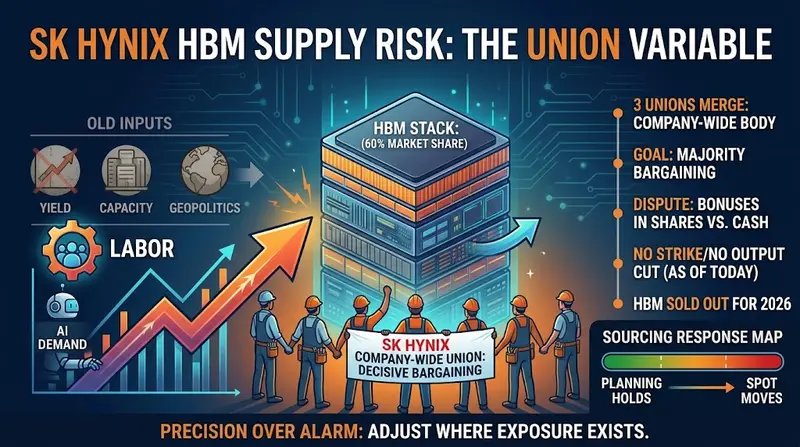
2026年8月17日・文:WingCore Editorial
SK hynix の韓国従業員が 8 月 13 日、3つの労組を単一の全社労組へ統合し、年次賃金交渉は賞与を現金で払うか株式で払うかを巡って膠着しています。OEM・EMS の調達チームにとって重要なのは、韓国の労使交渉の詳細そのものよりも、構造的な読みです——本サイクルで初めて、世界最大の HBM サプライヤが組織化された労使変数を抱え、しかもそれが配分最逼迫のタイミングで到来した、という点です。本稿は、この動きが HBM・サーバー DDR5・エンタープライズ SSD の調達戦略に何を変え、何を変えないのかを整理します。
続きを読む →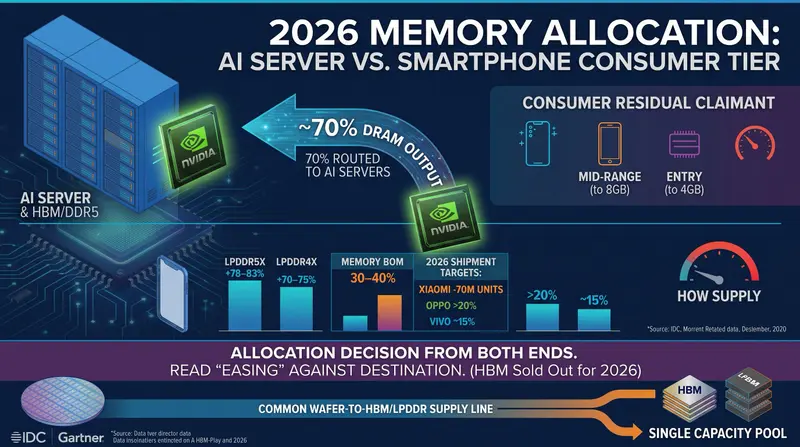
2026年8月14日・文:WingCore Editorial
2026 年のメモリ・スーパーサイクルは通常 HBM とサーバー DDR5 の観点で語られますが、その最も鋭い構造的帰結は今、一段下の層——モバイル・消費者向け DRAM——に到達しています。大手3社が DRAM 生産の約70%を AI サーバーへ振り向ける中、LPDDR 価格は激しく再評価され、メモリはスマホ BOM の主役となり、OEM は発注削減とスペック格下げで応じています。
続きを読む →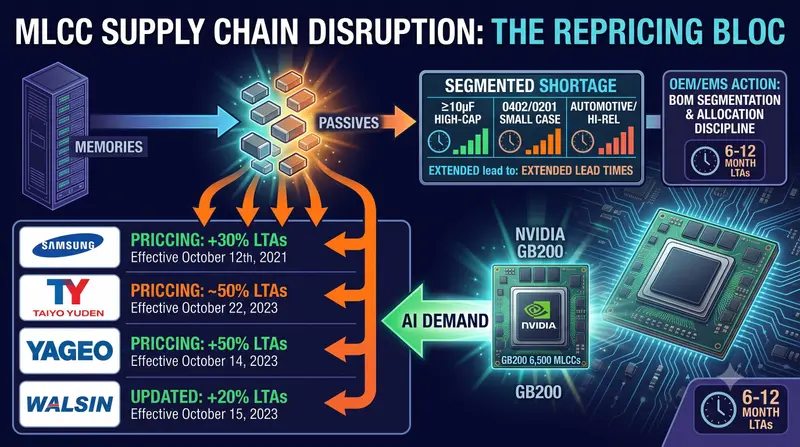
2026年8月10日・文:WingCore Editorial
2026 年の調達の関心はメモリのスーパーサイクルにほぼ吸い寄せられてきましたが、いま MLCC で構造的に別個のひっ迫が並行して進んでいます。サムスン電機は全製品 30% 値上げを 8 月 1 日に発効、Taiyo Yuden は 9 月 1 日から、日韓大手の BB レシオは 5 年ぶり高水準に達しました。ブロック全体の受動部品再価格付けが、BOM のコストモデル・アロケーション姿勢・サプライヤ戦略に何を意味するかを OEM・EMS の視点で解きほぐします。
続きを読む →