インサイト

インサイト · 6 ページ

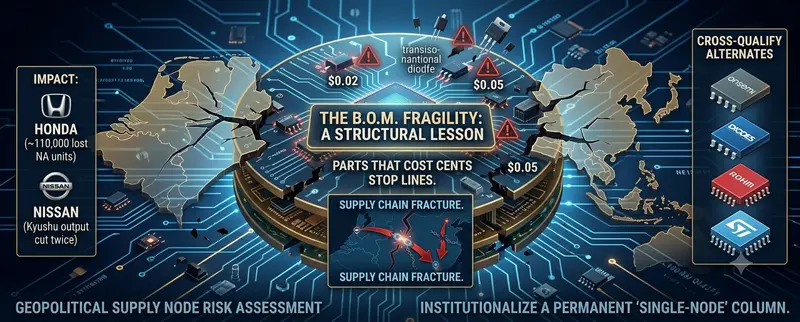
Nexperia のディスクリート供給混乱は単発ではなく構造的教訓——次の単一ノード障害の前に OEM・EMS バイヤーが制度化すべきこと

2026年6月10日・文:WingCore Editorial

Nexperia のディスクリート供給混乱は単発ではなく構造的教訓——次の単一ノード障害の前に OEM・EMS バイヤーが制度化すべきこと

Nexperia の供給混乱は 2025 年 9 月末から 2026 年半ばまで長期化し、一部のレガシー部品は 2026 年 7 月以降まで入手不可と提示されている。見出しは車載の痛みだが、より深い教訓は構造的だ。地政学的に露出した単一の組立・検査ノードが、数十億ドル規模のディスクリート供給を予告なく断ち切りうる。OEM・EMS 調達チーム向けの戦略的読み解き。

supply-riskprocurementsupply-chain2026-q2
続きを読む →
ヘリウムが 2026 年メモリ供給網の「静かな単一障害点」になる——OEM・EMS 調達のための読み解き

2026年6月8日・文:WingCore Editorial

ヘリウムが 2026 年メモリ供給網の「静かな単一障害点」になる——OEM・EMS 調達のための読み解き

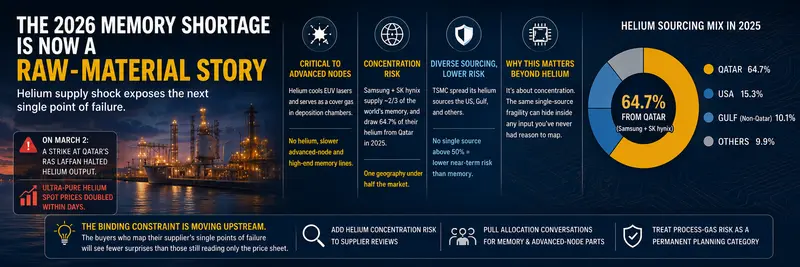
2026 年のメモリ逼迫は、ほぼ価格とアロケーションの物語として語られてきました。今週、それが原料リスクの物語へと再定義されました。カタールのラスラファンへの攻撃がヘリウム生産を止め、スポット価格を倍増させ、韓国のメモリ fab に代替不能なガスの配給を強いた。OEM・EMS 調達にとって、ヘリウムの集中リスクはウエハ枠と同等の注意に値する項目になりました。

supply-risksupply-chainprocurement2026-q2
続きを読む →
2026 年 SiC のパラドックス——基板供給過剰とデバイス逼迫、8 インチ移行が中国に渡す主導権と 800V AI データセンターという新需要

2026年6月5日・文:WingCore Editorial

2026 年 SiC のパラドックス——基板供給過剰とデバイス逼迫、8 インチ移行が中国に渡す主導権と 800V AI データセンターという新需要

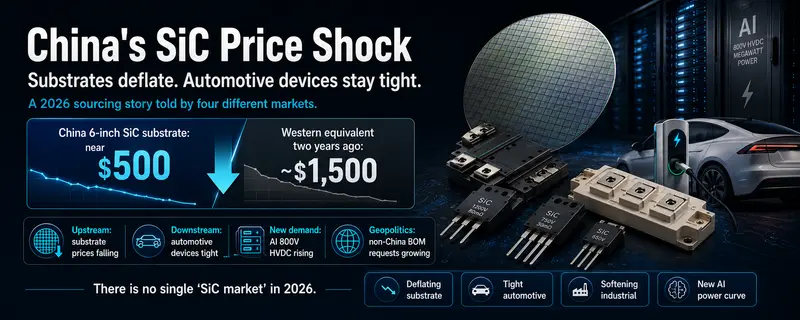
DigiTimes は 6 月 4 日の独自報道で、業界が 8 インチウェハへ移行する局面において中国が SiC サプライチェーンの支配力を強めていると伝えた。中国製 6 インチ基板が 500 ドル前後まで下落する一方、車載 SiC MOSFET の供給制約は解消されず、800V HVDC の AI データセンターが第二の需要柱として浮上している。本稿は OEM・EMS の調達部門に向けて、この二極化した市場の構造と実務上の示唆を整理する。

marketai-demandsupply-risksupply-chain
続きを読む →
もう一つの NAND 危機——SLC・MLC・小容量 eMMC の供給消失が産業 OEM に突きつける構造的課題と調達戦略

2026年6月5日・文:WingCore Editorial

もう一つの NAND 危機——SLC・MLC・小容量 eMMC の供給消失が産業 OEM に突きつける構造的課題と調達戦略

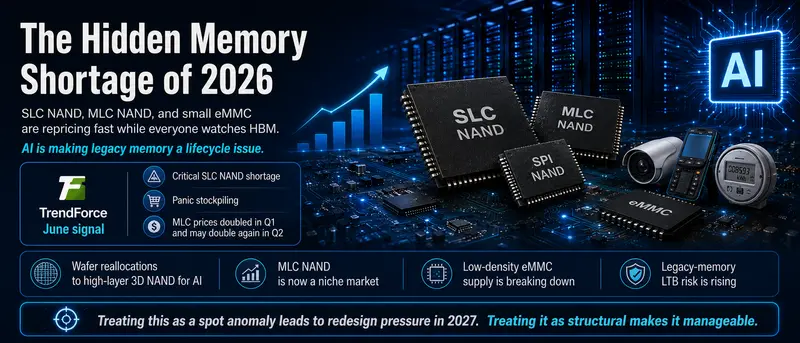
業界の視線がエンタープライズ NAND の配分争いに集まる中、密度スペクトラムの反対側で静かな危機が進行している。SLC NAND の品不足はパニック買いを誘発し、MLC 契約価格は 1Q26 に倍増、2Q26 にさらなる倍増の可能性。大手のレガシーノード撤退がもたらす構造変化と、OEM・EMS 調達への戦略的含意を分析する。

memoryeMMCindustrialsupply-risk
続きを読む →
パワー半導体が 2026 年値上げ波の第二戦線へ — Infineon の 7 月 1 日値上げを OEM・EMS の調達戦略として読み解く

2026年6月3日・文:WingCore Editorial

パワー半導体が 2026 年値上げ波の第二戦線へ — Infineon の 7 月 1 日値上げを OEM・EMS の調達戦略として読み解く

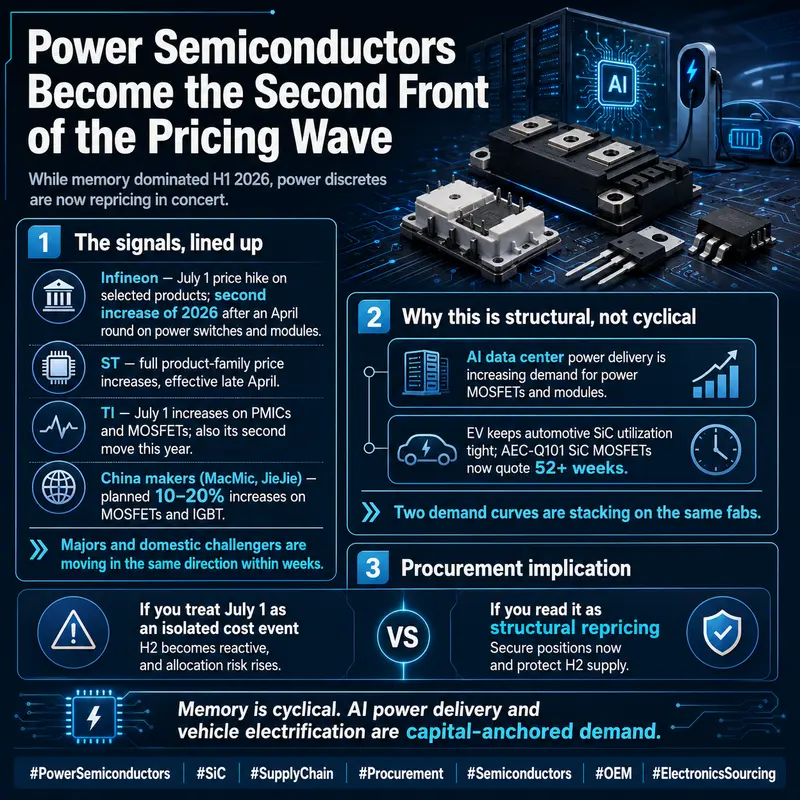
2026 年上半期、調達の議論はメモリの内側にあった——DRAM・NAND の枠取り、HBM4E のサンプル、DDR5 の契約リセット。パワー半導体はより静かに動いていたが、いまや明確に値上げ波の第二戦線であり、その土台にあるファンダメンタルズはメモリの循環よりも持続的だと言える。本ブリーフィングは Infineon の 7/1 第二弾、ST の調整、52 週の SiC ボトルネックを、OEM・EMS バイヤー向けの一つの戦略信号として読み解く。

marketai-demandprocurement2026-q2
続きを読む →
Samsung の HBM4E サンプル先行が 2027 年 AI メモリ調達を既に再形成している — OEM とハイパースケール調達のための戦略的読み解き

2026年6月1日・文:WingCore Editorial

Samsung の HBM4E サンプル先行が 2027 年 AI メモリ調達を既に再形成している — OEM とハイパースケール調達のための戦略的読み解き

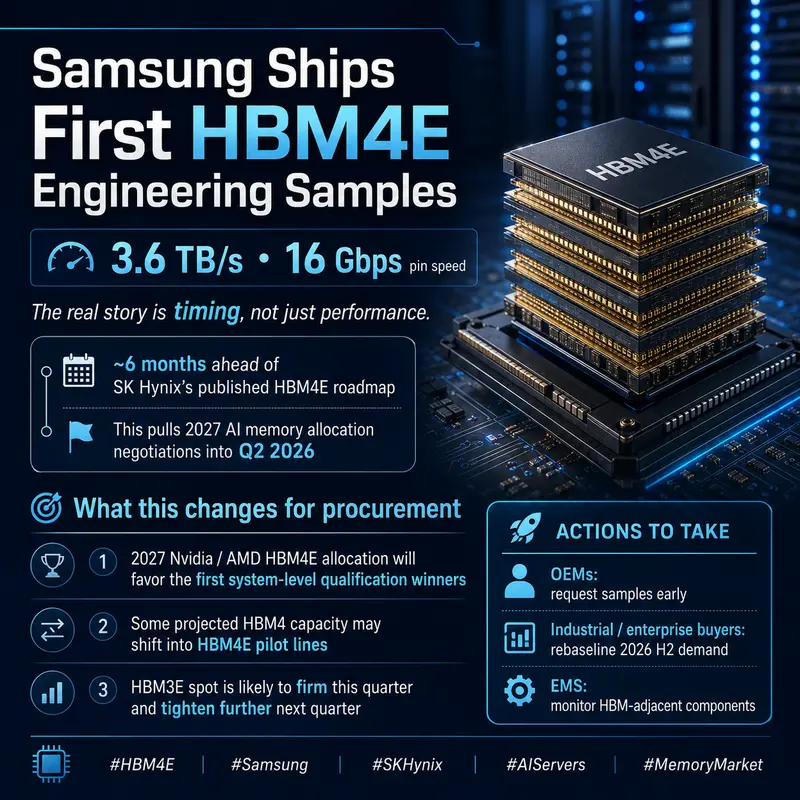
5 月 30 日、Samsung が業界初の HBM4E エンジニアリングサンプル(3.6 TB/s、16 Gbps)を出荷。性能マイルストーンとして報じられていますが、OEM・ EMS・ハイパースケール調達にとっての実質的影響は別物です。2027 年 HBM 配分交渉サイクルを 2026 Q2 に前倒し、2026 H2 HBM4 容量前提を再分配させ、既に棚上げにしていた二供認定タイムラインの見直しを強制します。何が変わり、対応窓口が見かけよりなぜ狭いのかを整理します。

memoryai-demandsamsungsupply-chain
続きを読む →
価格サイクルからアロケーションの現実へ——キオクシアの 2026 年完売、332 層 QLC、245TB SSD が産業 OEM と AI ストレージ調達を再構築する

2026年5月29日・文:WingCore Editorial

価格サイクルからアロケーションの現実へ——キオクシアの 2026 年完売、332 層 QLC、245TB SSD が産業 OEM と AI ストレージ調達を再構築する

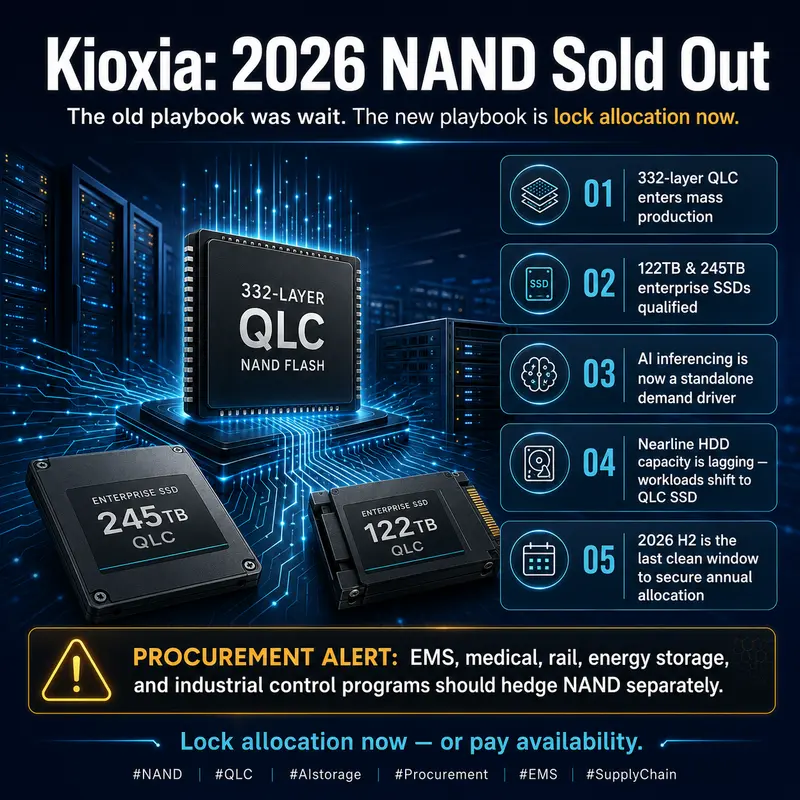
キオクシアが 2026 年 NAND 生産の完全アロケーション化を公に認めたことは、供給ヘッドラインの一つにとどまらない。332 層 QLC の立ち上げと、122TB および 245TB エンタープライズ SSD の認証完了と重ね合わせれば、AI 推論向けストレージ階層の構成と、ニアライン HDD ワークロードの SSD への移行という、構造的シフトが見えてくる。産業 OEM と EMS 購買にとって、2026 年下期は、価格ではなくアロケーションが支配的な希少要因となる前の、最後のクリーンな計画ウィンドウとして扱うべきである。

memoryai-demandsupply-risksupply-chain
続きを読む →
2026年MLCC逼迫がAIメモリサイクルを超えて続く理由:1206/1210高容量品の供給に関する産業OEM・EMS調達ブリーフィング

2026年5月28日・文:WingCore Editorial

2026年MLCC逼迫がAIメモリサイクルを超えて続く理由:1206/1210高容量品の供給に関する産業OEM・EMS調達ブリーフィング

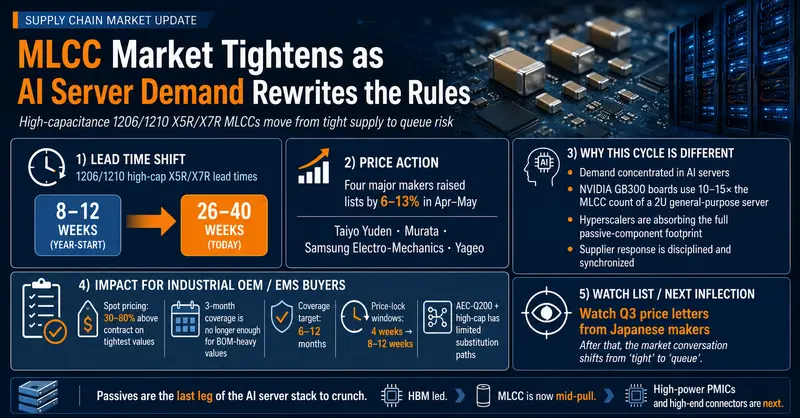
2026年のMLCC供給サイクルは、2017〜2018年とは構造的に異なる。AIサーバ基板はMLCC実装数が一般サーバの10〜15倍、4社の主要メーカーが協調的に6〜13%の値上げを実施し、1206/1210ハイキャップ品の納期を8〜12週から26〜40週へ押し上げた。産業OEMおよびEMSバイヤーにとって、これは一時的なスパイクではなく、受動部品クラス全体の数年単位の再価格付けである。本ブリーフィングは、何が圧迫を駆動しているか、代替経路がどこで機能するか、調達チームが2026年下半期から2027年に向けてMLCC調達体制をどう再構築すべきかを整理する。

marketprocurementsupply-chainai-demand
続きを読む →
DDR5 価格リセットと 2026 年メモリ枠ロックアウト:産業向け OEM・EMS 調達がいま見直すべきこと

2026年5月27日・文:WingCore Editorial

DDR5 価格リセットと 2026 年メモリ枠ロックアウト:産業向け OEM・EMS 調達がいま見直すべきこと

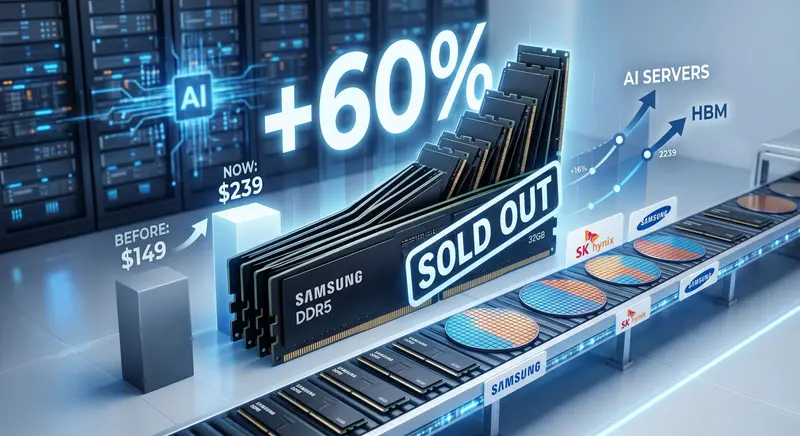
Samsung による DDR5 契約価格の約 60% 引き上げと、SK hynix が公表した 2026 年 HBM・DRAM・NAND 容量「ほぼ完売」状態は、汎用メモリ価格が従来の基準から切り離されたことを意味する。産業向け OEM、EMS、ODM 調達のリスクは HBM ではなく、DDR5、LPDDR5、eMMC、LPDDR4 にある。構造的なリセットであり、対応の時間軸は今四半期内である。

marketmemoryai-demandprocurement
続きを読む →
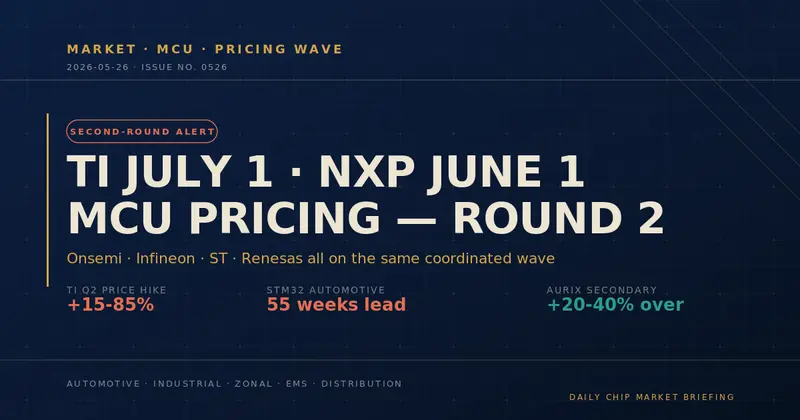
同年第二弾の MCU 値上げ波——TI 7/1、NXP 6/1 が 2026 年下半期の産業・車載購買に伝えていること

2026年5月26日・文:WingCore Editorial

同年第二弾の MCU 値上げ波——TI 7/1、NXP 6/1 が 2026 年下半期の産業・車載購買に伝えていること

TI の 7/1 第二弾値上げと NXP の 6/1 後続は、単発のベンダー動向ではない。レガシープロセス MCU の値付けが年次契約からローリングコストプラスへ移行した、そして産業・車載の購買組織は 2026 年下半期に向けて予算計画とセーフティ発注の進め方を再構築する必要があるという、これまでで最も明確なシグナルである。本稿では値付けメカニクス、納期エクスポージャ、規律ある購買組織が今日計画すべきことを購買視点で整理する。

marketprocurement2026-q2industrial
続きを読む →
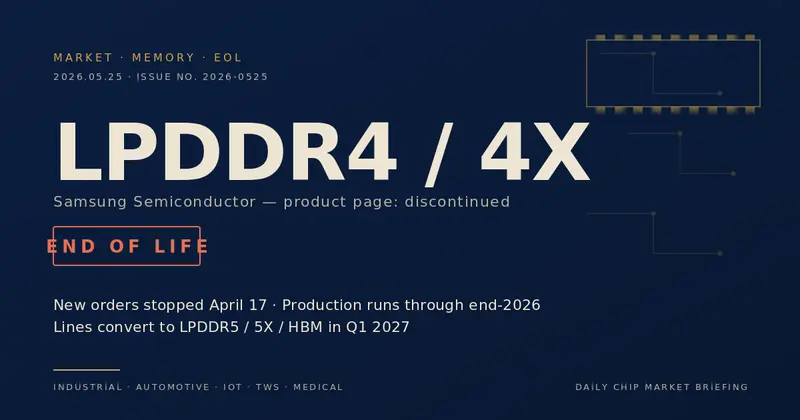
サムスン、LPDDR4 / LPDDR4X の生産終了を確認 — 産業機器・長寿命製品が直面する静かな強制移行

2026年5月25日・文:WingCore Editorial

サムスン、LPDDR4 / LPDDR4X の生産終了を確認 — 産業機器・長寿命製品が直面する静かな強制移行

サムスンのウェブサイト上の LPDDR4 / LPDDR4X 製品ページには「Discontinued」と表示されている。新規発注は停止、2026 年末まで既存分の生産、2027 年第1四半期に LPDDR5/5X・HBM へ完全転換。スマートフォン向けの影響は限定的だが、製品ライフサイクルが 5 〜 15 年に及ぶ産業機器、車載インフォテインメント、IoT、医療機器にとっては難しい強制移行の始まりとなる。

memoryLPDDR4samsungsupply-risk
続きを読む →