
SK hynixのHBM4量産移行と2027〜2028年生産能力の長期契約による需要可視性
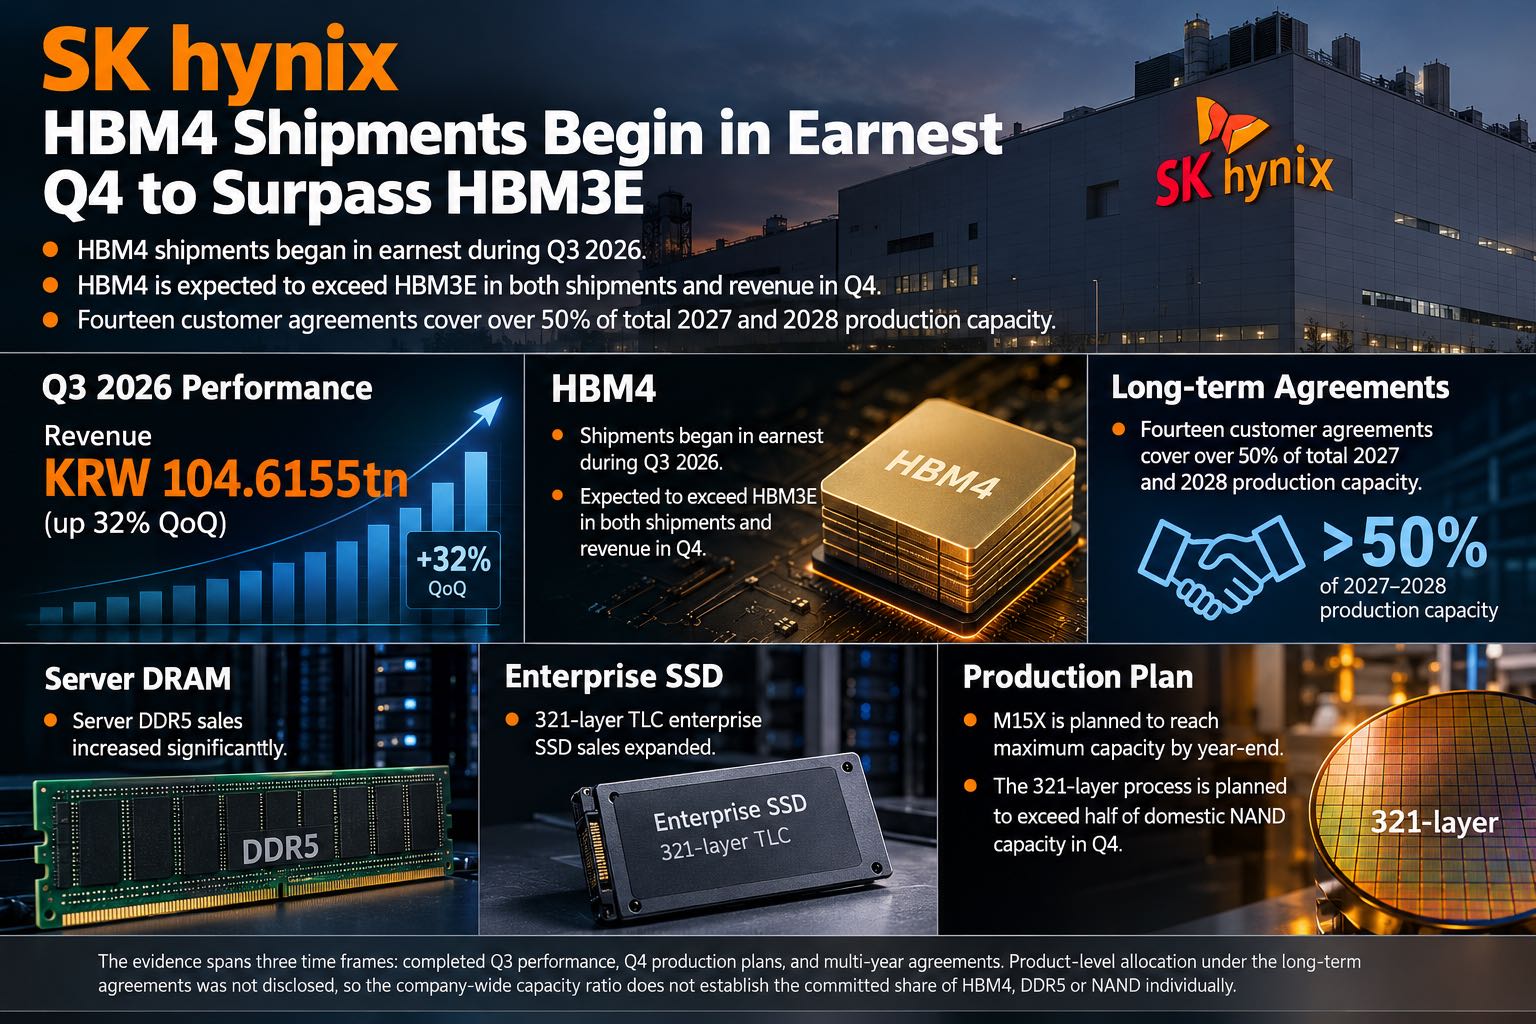
SK hynixの2026年第3四半期売上高は104兆6,155億ウォンとなり、サーバーDDR5、HBM4、321層TLCエンタープライズSSDの販売が拡大しました。会社はM15Xの能力引き上げにより、第4四半期にHBM4が出荷量と売上高でHBM3Eを上回ると予想しています。主要14社との長期契約数量は2027年と2028年の総生産能力の50%超に相当します。契約の製品別配分は開示されていません。
第3四半期実績
SK hynixは10月28日、2026年第3四半期の暫定業績を発表しました。売上高は104兆6,155億ウォンで前四半期比32%増、営業利益は83兆3,338億ウォンで同38%増となりました。主要製品価格の上昇とAIインフラ向け高付加価値メモリーの販売拡大を背景に挙げています。
製品別ではサーバーDDR5販売が大幅に増え、HBM4出荷が本格化しました。NANDでは321層TLCエンタープライズSSDの販売が拡大しています。財務数値は監査未完了の会社実績であり、市場全体の価格指数や出荷統計ではありません。
HBM4への構成転換
会社は年末までにM15Xを最大能力へ引き上げ、HBM4生産を増やす計画です。第4四半期にはHBM4が出荷量と売上高の両方でHBM3Eを上回り、主要製品になると予想しています。
第3四半期の出荷開始は実績ですが、M15Xの到達水準は計画、HBM3Eを上回るとの表現は予想です。計画生産能力を納入済み数量として扱うことはできません。
長期契約による需要可視性
SK hynixは世界の主要クラウド事業者を含む14社と長期契約を締結しました。確保済み数量は2027年と2028年の総生産能力の50%超に相当します。標準的な契約期間は5年で、期間延長の協議も進めています。
価格は合意範囲内で市場状況を反映する仕組みです。数量の可視性を確保しながら、将来の市場変化を一定範囲で価格へ反映する構造です。
一方、契約数量のHBM4、HBM3E、DDR5、LPDDR5 SOCAMM、NAND別配分は示されていません。会社全体の50%超という比率を、各製品の契約比率へ置き換えることはできません。短期市場へ残る数量も判断できません。
複数製品のプロセス移行
DRAMでは1cプロセス比率を高め、AIサーバー向けDDR5とLPDDR5 SOCAMM販売を拡大する計画です。NANDでは第4四半期に321層プロセスを韓国内生産能力の半分超へ高め、高性能・大容量eSSD供給を増やす方針です。
AIインフラ需要はHBMだけでなく、CPUメモリー、コンパクトな大容量構成、永続ストレージにも広がっています。ただし、資料は各製品に同一の価格上昇率や需給状態を設定していません。
321層の比率は韓国内NAND生産能力が対象です。SK hynixの世界全体のNAND能力や、市場全体の生産比率を意味しません。対象範囲の限定が供給評価には重要です。
2030年までの供給見通し
会社は先端プロセスの技術難度と新規設備の建設期間を理由に、需要が供給を上回る構造が2030年まで続くと判断しています。来年は龍仁第1期の本格稼働や国内外のインフラ投資により、投資額を大幅に増やす計画です。
この表現は戦略的な会社見通しであり、全メモリー製品の現在不足を示す通知ではありません。個別品番の割当、確定納期、合意済み契約価格も開示されていません。
投資規模と時期は、顧客需要、製品競争力、収益性、投資効率を踏まえて柔軟に調整するとしています。将来能力の増加は条件付き計画として記録する必要があります。
次回開示の確認軸
年末のM15X到達状況、第4四半期におけるHBM4とHBM3Eの出荷・売上構成、1c DRAM比率、韓国内321層NAND比率が短期の確認軸です。中期では2027〜2028年長期契約の数量と対象製品に関する追加開示が重要です。
今回の資料は、AIサーバー需要を中心にSK hynixが生産能力を再配置する方向を示しました。消費者向けDRAM、旧世代メモリー、すべてのNANDへ同じ需給条件を適用する根拠ではありません。実績、計画、予想、契約範囲を分けることで、BOMと供給リスクの評価が明確になります。