
Intel第3四半期決算にみるXeon供給拡大とコンピュート需要の分化
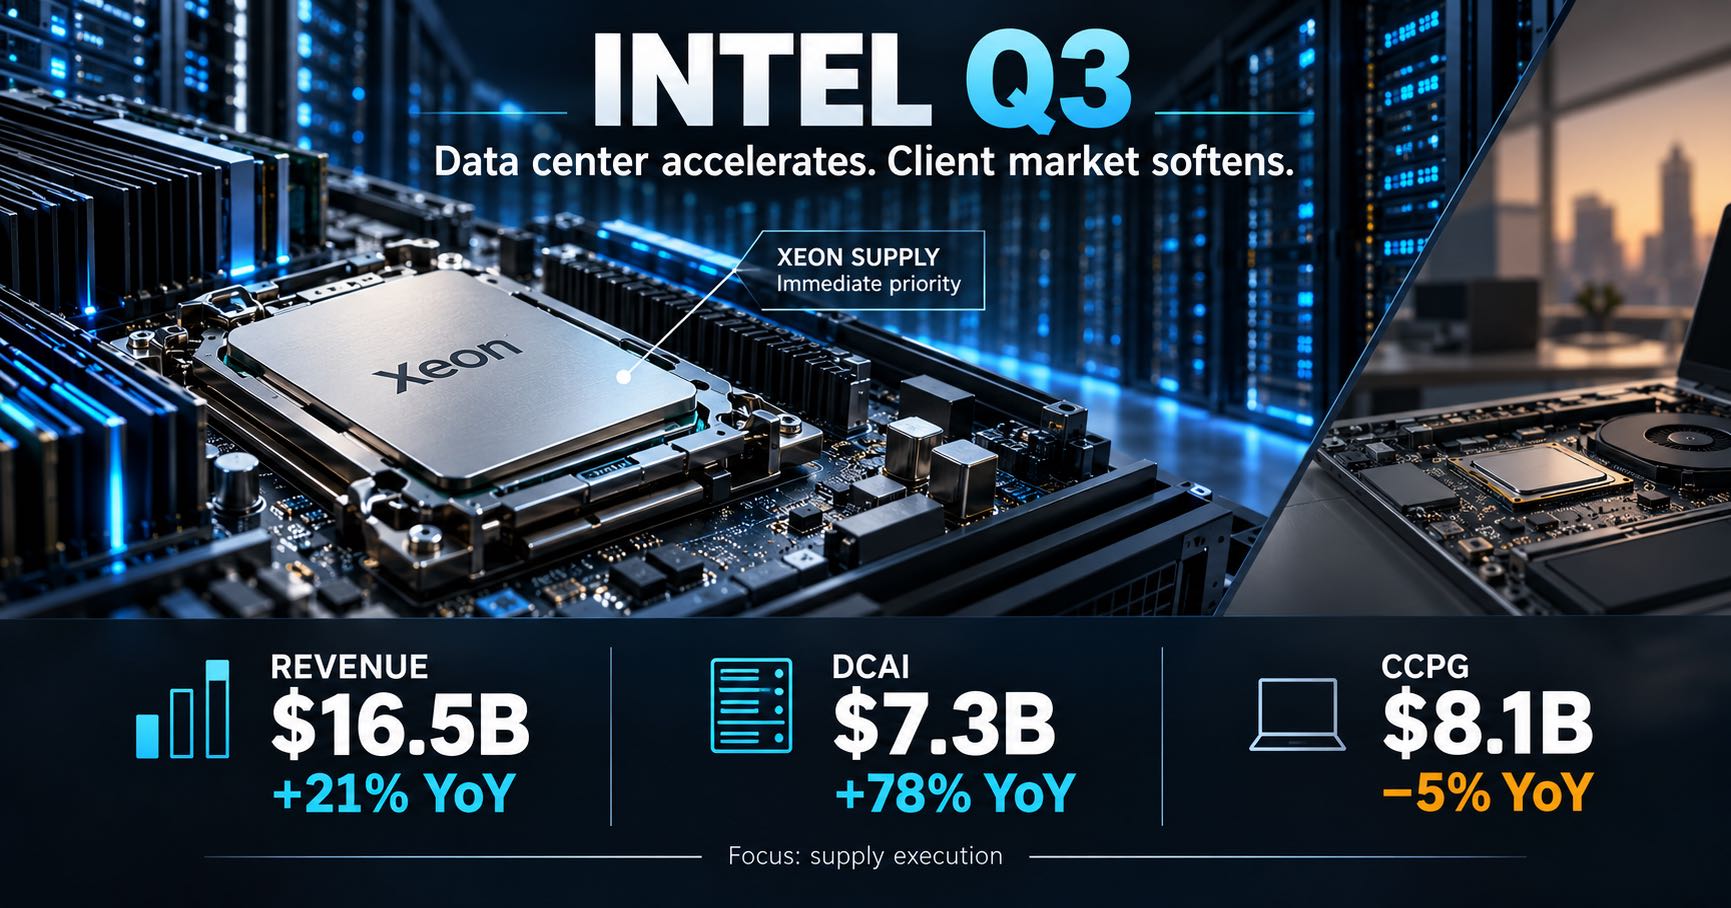
Intelの2026年第3四半期決算では、DCAI売上高が前年同期比78%増となる一方、CCPGは5%減となりました。同社はXeon供給の追加確保に向けて生産能力と運転資本への投資を続ける方針です。PC減速見通しとサーバー需要を分けて評価する必要があります。
データセンター成長の再加速
Intelの2026年第3四半期売上高は165億ドルで、前年同期比21%増となりました。Intel Productsの売上高は154億ドルで22%増です。DCAIは73億ドルで78%増、CCPGは81億ドルで5%減となりました。CFOはデータセンター売上高の伸びを15年間で最も高い水準と説明しています。
データセンターとクライアント市場が異なる方向へ動いた四半期です。
Xeon需要と供給拡大
CEOはCPU需要が堅調で、Xeonの追加供給確保が当面の優先事項だと説明しました。CFOも能力と運転資本への規律ある投資を続ける方針を示しています。DCAIの増収、会社が表現する特に強いXeon需要、追加供給の必要性が一つの会社内シグナルを形成しました。
ただし、発表資料にSKU別の割当、納期、取引価格はありません。確認できるのは供給拡大の優先度であり、全製品に共通する不足状態ではありません。実際の利用可能性は、世代、構成、地域、納入時期によって異なります。
プラットフォーム協業の境界
IntelはOracleとの複数年協業を計画し、現行および将来のXeonプラットフォームを対象としました。将来のDiamond Rapidsを採用する予定のOCI X14も含まれます。また、次世代Xeonラック設計や、Intel GPU D-seriesとXeonにおけるMeta Muse Spark Openの対応も示しました。
これらは協業とロードマップの情報であり、注文数量、量産出荷、確定納期を示しません。
PC減速との二重構造
CCPG売上高は81億ドルで5%減となりました。IntelはPC市場の減速が少なくとも2027年上半期まで継続すると見込んでいます。サーバー側の供給拡大とクライアント側の需要鈍化が同時に進む構図です。
この数値は部門全体の方向を示しますが、特定のCore製品、顧客在庫、流通価格までは示していません。Xeon供給の優先からクライアントCPUの減産や値上げを導く根拠もありません。PC需要、流通在庫、個別CPUの供給には別の証拠が必要です。
ファウンドリー進捗の範囲
Intel Foundry売上高は67億ドルで58%増でした。ただし、部門売上高には社内取引が含まれ、連結時の消去額は63億ドルです。67億ドルを外部顧客売上高として扱うことはできません。
10月にはIntel 14Aの0.9 PDKを公開しましたが、外部量産数量や顧客別売上高は未開示です。
収益性と供給投資
GAAP粗利益率は43.0%で前年同期から4.8ポイント改善し、非GAAPは44.1%で4.1ポイント改善しました。GAAP営業利益率は15.3%、非GAAPは19.6%です。営業キャッシュフローは51億ドルとなりました。
Intelは230億ドルの公募増資も完了しました。供給投資を支える財務背景は強まりましたが、Xeon向け個別投資額は開示されていません。
第4四半期ガイダンス
第4四半期の売上高見通しは150億~160億ドル、GAAP粗利益率は37.1%、非GAAPは38.0%です。売上高レンジの中間値は155億ドルで、第3四半期実績を下回ります。
DCAIの高成長がそのまま続くとは限らず、PC減速も特定製品の減少率には置き換えられません。次期の確認点は、DCAIとCCPGの実績構成、Xeon供給増加の進捗、プラットフォームの利用可能性です。
供給実行力の確認
Intel第3四半期決算は、急成長するデータセンター事業と弱いクライアント環境を同時に示しました。中心となる情報は、DCAIの78%増、15年間で最も強いデータセンター成長との会社説明、Xeon追加供給の優先方針です。
一方、個別品番の割当、納期、価格は非開示です。供給評価は会社方針から製品実行へ段階的に進める必要があります。第4四半期ガイダンスは、その実行状況を比較する次の財務基準になります。