
CoWoS-Lによるレチクル限界超えとEMIB-T競争、AI先端パッケージ供給の新条件
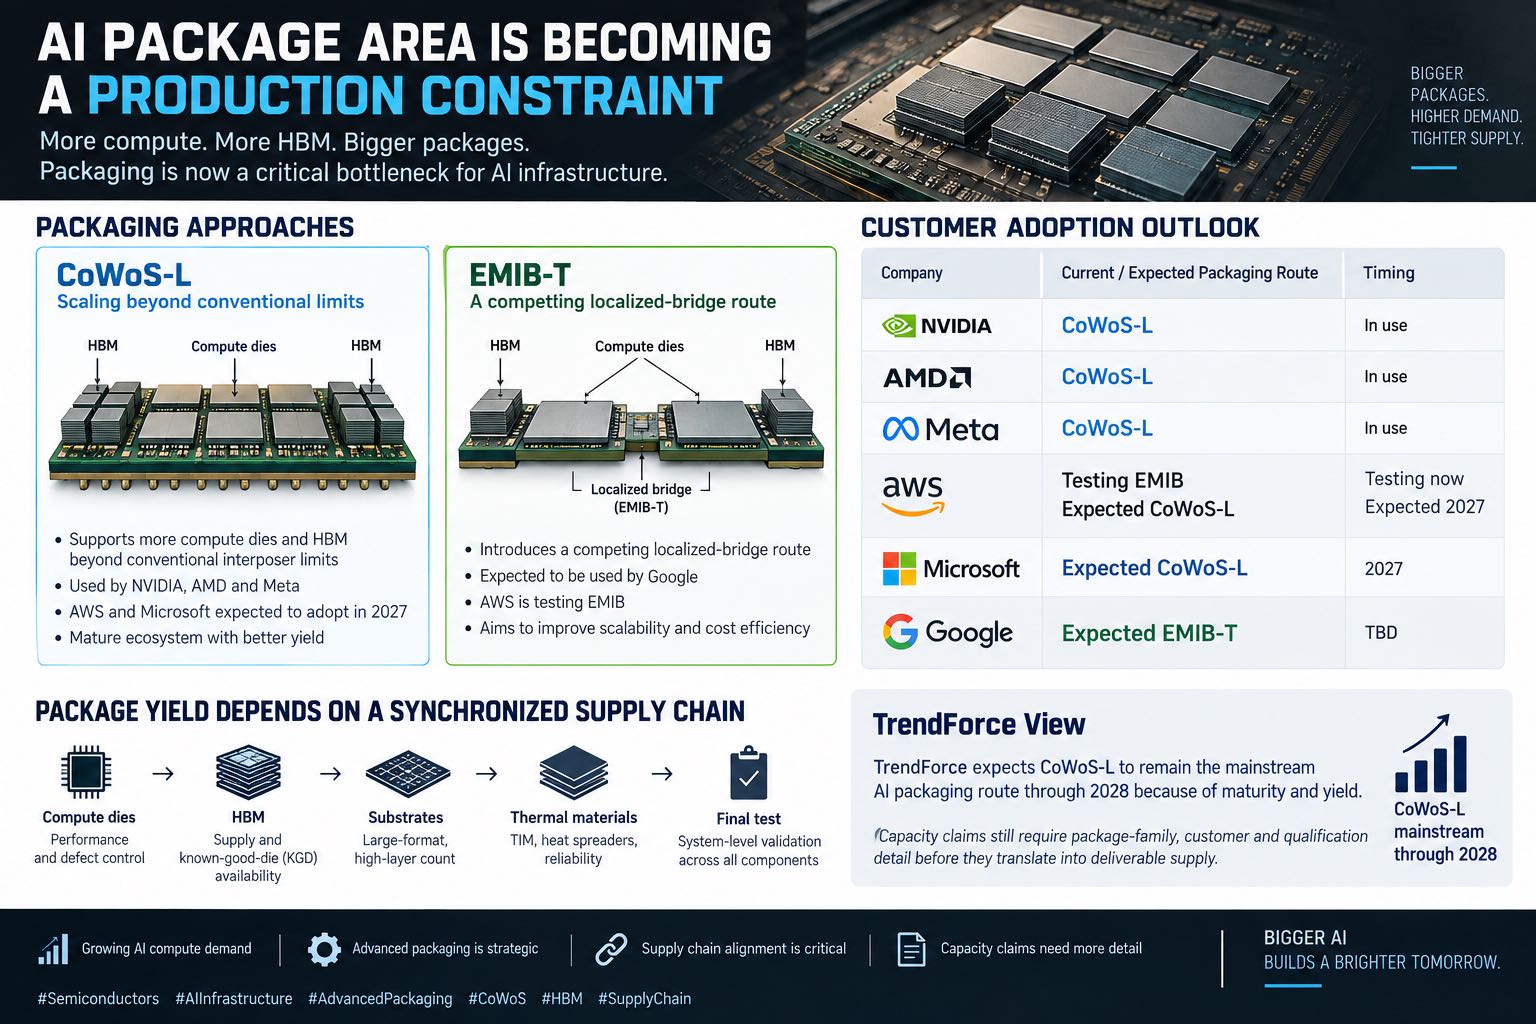
TrendForceはCoWoS-Lが2028年までAIチップの主流先端パッケージになると予想しています。NVIDIA、AMD、Metaが採用し、AWSとMicrosoftも2027年の導入が見込まれます。EMIB-Tは局所ブリッジ構造で競争し、供給評価は基板、HBM、歩留まり、最終試験、認定の同期が中心です。
システム計画へ移るレチクル限界
TrendForceの2026年9月18日分析は、パッケージ寸法を次世代AIアクセラレーターの主要制約として示しました。GPUメーカーとクラウド事業者は、計算機能、HBMスタック、高速インターフェースを一つのモジュールへ集約しています。CoWoS-Sの全面シリコンインターポーザーは高密度接続を提供しますが、大型設計では露光面積と製造寸法の実用限界に近づきます。
大型化は配線、電力供給、熱制御、基板構造、最終試験を複雑にします。複数の高価な計算ダイとHBMを組み立てた後の不良は損失を拡大します。そのため、商用上の歩留まりは個別ウェハーではなく完成モジュールで評価する必要があります。先端パッケージは量産仕様を決める設計条件です。
CoWoS-Lによる統合範囲の拡大
TrendForceによると、CoWoS-Sは2個のSoCまたはチップレットと8個のHBMモジュールを統合でき、Microsoft Maia 200などで継続利用されます。さらに多くの計算ダイとHBMを必要とする設計では、CoWoS-Lが高速シリコンブリッジを局所配置し、大きなパッケージ面積と高密度接続を両立します。
NVIDIAとAMDのAIアクセラレーター、Meta MTIA 400はCoWoS-Lを採用済みです。AWSとMicrosoftも2027年の採用が予想されます。ただし、ダイ配置、HBM世代、基板規則、試験工程は製品ごとに異なります。一つの顧客向け能力を別の顧客へそのまま移すことはできません。
HBMとパッケージの一体制約
HBM増加は帯域と容量を高める一方、電流密度、冷却、配線を厳しくします。インターポーザー配線、マイクロバンプ、基板層数、電源完全性を同時に成立させる必要があります。基板や最終試験の不足は、計算ウェハーとHBM在庫があっても出荷を遅らせます。
OEM・EMSにとって供給単位は認定済みモジュール構成です。Known Good Die管理、組立枠、熱材料、パッケージ歩留まり、システム認定が出荷可能性を決めます。プロセッサーとメモリーの個別在庫は完成品能力と同義ではありません。
EMIB-Tによる異なるコスト構造
CoWoS-Lの大型インターポーザーはコストを増やします。TSMCの能力制約はIntel EMIBの評価を促進します。EMIBは局所シリコンブリッジを基板へ埋め込み、全面シリコンインターポーザーへの依存を減らします。材料面積とコストを抑えられる可能性がある一方、基板配線密度の影響が大きくなります。
Intelは線幅・線間隔とマイクロバンプを改善し、TSVを持つEMIB-Tを開発しています。TrendForceはGoogleが2027年にEMIB-Tを採用し、AWSもEMIBを試験中としています。別方式への移行にはチップ設計、パッケージ規則、信頼性、システムの再認定が必要です。
2027年へ広がる需要
TrendForceはNVIDIAの2026年高性能GPU出荷が前年比約30%増加すると予想しています。AMDは2026年後半からMI400とMI450を推進します。Google TPU v7はクラウドASICの出荷と成長を主導し、AWSはTrainium v3へ移行します。製品ごとに必要なHBM数とパッケージ面積は異なります。
能力発表は工程、パッケージ方式、認定顧客、立上げ歩留まりに分けて評価する必要があります。組立開始数は認定済み完成品出力ではありません。量産日程、基板供給、最終試験、OEM投入時期が実供給を示します。
CoWoS-Lの成熟度優位
TrendForceは技術成熟度と歩留まりにより、CoWoS-Lが2028年まで主流になると予想しています。既存の生産基盤、サプライヤー学習、採用実績が実行リスクを下げます。EMIB-Tは中介層コスト、局所接続、供給分散を重視する案件で競争できますが、基板配線とエコシステムの実績が必要です。
GPU、クラウドASIC、ラックシステムは密度、コスト、日程、熱、供給集中に異なる優先度を持ちます。複数方式の併存が想定され、一つの構造へ全面収束する市場ではありません。
調達判断の証拠
重要な確認項目は、認定済みCoWoS-L増産、基板サプライヤー準備、HBMスタック数、EMIB-Tテープアウト、信頼性完了、最終試験処理能力です。OEM投入日と確定生産日が供給判断を支えます。総能力予測より、構成別歩留まりと認定状態が重要です。
CoWoS-Lの逼迫は大型AIアクセラレーターと一部クラウドASICに集中します。アナログIC、MCU、パワー半導体、一般消費者向けICは異なる工程を使います。AIパッケージ制約を半導体後工程全体の不足へ拡大解釈する根拠はありません。
同期型サプライチェーン
計算ダイ、HBM、ブリッジ、基板、熱材料、組立、試験が同時に目標歩留まりへ到達する必要があります。一工程の能力だけでは、別工程の未認定や低歩留まりを補えません。実際の供給範囲は総ウェハー能力や総組立能力より狭くなります。
CoWoS-LとEMIB-Tは統合範囲を拡大する異なる方式です。商用価値はアーキテクチャ説明ではなく、反復可能な歩留まり、プラットフォーム認定、確定納期で測定されます。2028年まではCoWoS-Lの成熟度が優位であり、EMIB-Tの範囲は顧客認定で決まります。