
Alibabaの自社AIチップと20GWクラウド計画による計算・メモリー・ストレージ認定需要の拡大
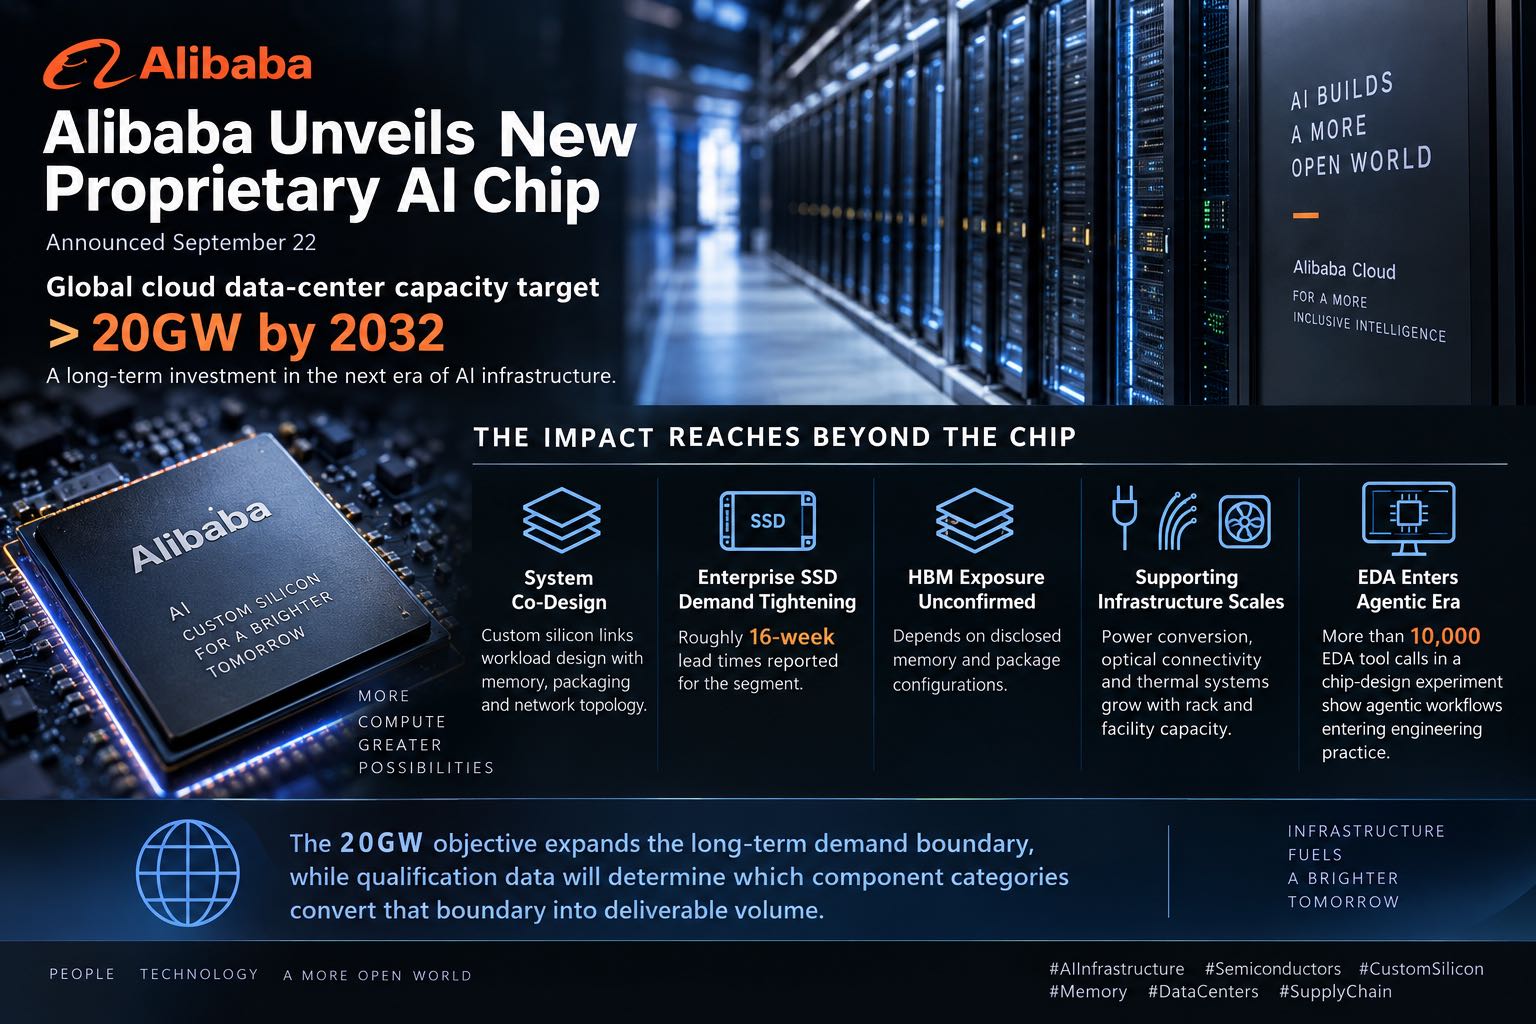
Alibabaは自社AIシリコンと2032年までに20GW超のクラウドデータセンター容量目標を発表しました。モデル、チップ、エージェントサービス、物理インフラを一体化する計画です。商用影響はプロセス、パッケージ、メモリー構成、量産認定の開示で決まります。
プラットフォーム統合という主要シグナル
Alibabaの2026年9月22日発表では、自社AIシリコンが単独プロセッサーではなく、クラウド全体の一部として提示されました。Qwenモデル、エージェントクラウド、モバイルAI、物理インフラを組み合わせ、ワークロード、ソフトウェア、メモリー、ネットワーク、アクセラレーターを同時に最適化する構造です。
プロセス、ファウンドリー、ダイ面積、HBM世代、パッケージ、SerDes速度、量産時期は未開示です。これらが実際の部品消費を決めます。戦略発表は長期需要を示しますが、調達需要はシステムBOM、認定状態、量産日程が確認された段階で具体化します。
20GWのインフラ上限
Alibabaは2032年までにグローバルクラウドデータセンター容量を20GW超へ拡大する方針です。ラック密度、稼働率、冗長性、世代別効率が変わるため、電力容量をアクセラレーター台数へ直接換算できません。ただし、計算、ネットワーク、ストレージ、電力、冷却を含む長期上限を示します。
自社アクセラレーターサーバーにはCPU、メモリー、管理制御、クロック、ネットワーク、セキュリティ部品が必要です。スケールアウト接続ではスイッチIC、リタイマー、DSP、光エンジン、コネクターが増加します。ラック電力の上昇により、電圧変換、MOSFET、SiC、電流検出、熱制御の重要性も高まります。
異なるメモリーとストレージ制約
自社チップはHBM、DDR、LPDDR、階層型メモリーの複数候補があります。学習と高スループット推論ではHBMと先端パッケージが中心となり、コスト重視の推論ではDRAMとエンタープライズSSDを使うKVキャッシュ階層が重要です。現時点の公開情報では構成を確定できません。
TrendForceは9月21日、北米クラウド事業者が第4四半期のエンタープライズSSD需要予測を引き上げたと報告しました。注文は第3四半期の高水準を超える可能性があり、TLCとQLCが同時に伸びています。約16週間の納期は企業向け能力の逼迫を示しますが、コンシューマーNANDとは需給方向が異なります。
EDAエージェントの実務化
Alibabaによると、チップ設計実験のモデルは60時間超にわたり改善を続け、10,000回超のEDAツール呼び出しを実行し、量産可能なバスモジュールを生成しました。SoC全体の自動設計ではありませんが、仕様、コード、検証、ツール実行を一つの定量的ワークフローへ接続しています。
設計サイクル短縮は試作テープアウトを増やす可能性があります。一方、再利用IPの標準化により、量産を少数プラットフォームへ集中させる可能性もあります。検証カバレッジ、PPA、マスク費用、ファーストシリコン、認定時間が実際の需要を決めます。
商用境界としての認定
確認が必要な項目は、ファウンドリー、プロセス、先端パッケージ、メモリースタック数、基板・OSAT、ネットワーク構成、システム形態、量産開始です。導入地域も電力、輸出規制、地域供給網に影響します。
供給機会は、プラットフォーム認定、信頼性、ライフサイクル、量産能力を満たす部品に集中します。スポット市場の在庫は認定済み供給と同等ではありません。自社シリコンは差別化を高めますが、ハードウェアとソフトウェアの共同最適化後は代替コストも高まります。
同期する拡張サイクル
Alibabaのロードマップは、シリコンとインフラを一つの拡張サイクルへ統合します。20GW目標は計算、メモリー、ネットワーク、ストレージ、電源の長期需要を広げ、自社チップは構成をプラットフォーム固有にします。
供給網ではウェハー、先端パッケージ、メモリー、基板、システム統合、データセンター建設の同期が必要です。市場機会は広がりますが、各供給者の対象規模はアーキテクチャ開示と認定完了によって決まります。